
Revolut a réalisé le 7 septembre 2026 le premier paiement sécurisé entièrement initié par un agent d’intelligence artificielle en France, en collaboration avec Visa et le commerçant Cleverbridge. Ce test, conduit en conditions réelles, ouvre la voie à une nouvelle ère du commerce en ligne où les assistants IA pourraient prendre en charge l’acte d’achat tout en respectant le consentement utilisateur.
🔑 En bref
- Revolut et Visa ont testé le premier paiement par IA en France le 7 septembre 2026
- L’agent IA de test de Visa a initié la transaction chez le commerçant Cleverbridge
- Le système Visa Payment Passkey (VPP) a authentifié le porteur de la carte
- 51% de la population française utilise des outils d’IA générative pour ses achats
- Revolut a lancé fin août 2026 l’EURR, un stablecoin adossé à l’euro
Une transaction 100% pilotée par l’IA
La néobanque britannique Revolut a annoncé, lundi 7 septembre 2026, avoir réalisé le premier paiement sécurisé initié par une intelligence artificielle en France. L’opération a été menée en partenariat avec le réseau Visa, dans le cadre d’un test conduit en conditions réelles auprès du commerçant Cleverbridge.
L’objectif affiché était de « mieux comprendre comment ce type de paiement pourrait fonctionner dans des situations d’achat réelles, tout en garantissant le consentement du client, les contrôles de l’émetteur et le maintien des protections existantes », a souligné Revolut dans un communiqué.
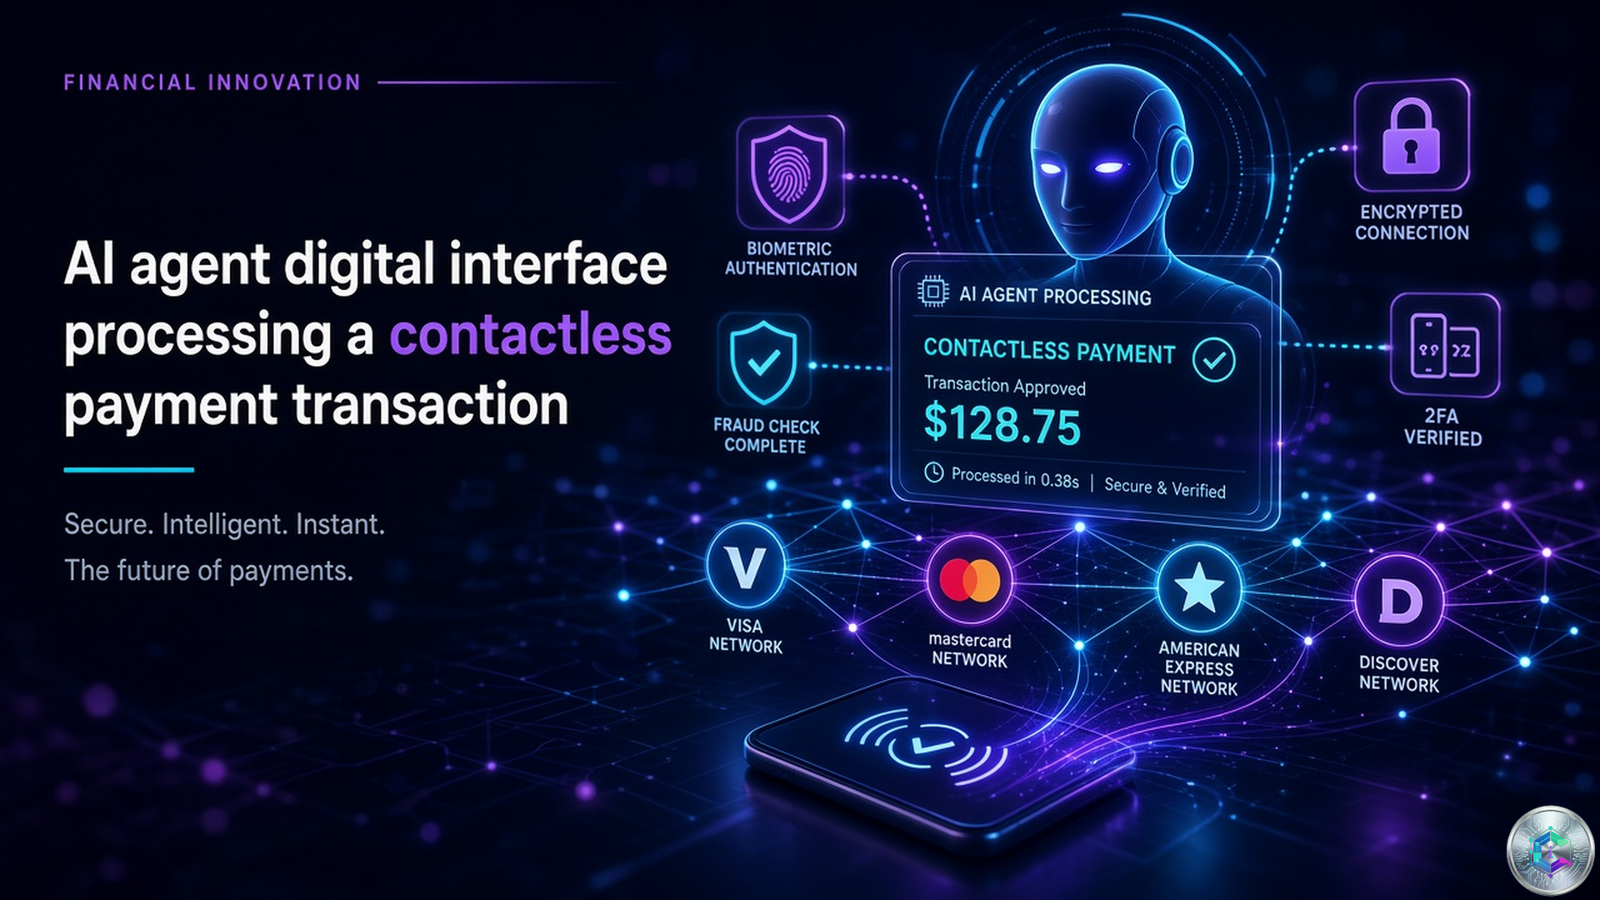
Concrètement, un agent d’IA, agissant avec l’autorisation explicite du client, a pris en charge l’ensemble du parcours d’achat, de la sélection du produit jusqu’à la validation finale du paiement. Lors de cet exercice, l’agent de test de Visa a initié la transaction chez Cleverbridge, tandis que le système Visa Payment Passkey (VPP) se chargeait de l’authentification du porteur.
« Cette opération constitue une étape importante vers l’avenir du commerce alimenté par l’IA. »
Revolut, communiqué officiel
Le test s’est concentré sur des scénarios de paiement courants, dans l’optique de « façonner l’avenir du paiement » et de rendre les expériences financières du quotidien « plus simples, plus rapides et plus intuitives », tout en laissant les utilisateurs « pleinement maîtres de leurs décisions », a ajouté la fintech.
Visa adapte son infrastructure aux agents autonomes
Pour mener à bien cette expérimentation, Visa a précisé que la transaction avait été exécutée en « utilisant l’infrastructure de paiement existante », laquelle inclut la sécurité des cartes, les contrôles d’identité et la surveillance de la fraude en temps réel.
L’agent IA ne se substitue donc pas aux dispositifs de sécurité bancaire existants, mais s’y greffe en tant qu’intermédiaire entre le consommateur et le commerçant. Plus tôt dans l’année, le géant des paiements avait déployé une interface dédiée aux agents IA, afin de faciliter l’initiation et l’authentification des transactions autonomes.
Cette approche permet à Visa de démontrer que son infrastructure existante peut accueillir ces nouvelles formes de paiement sans compromettre la sécurité. Elle conforte également la stratégie du réseau, qui cherche à positionner son interface comme un standard pour les transactions pilotées par l’IA, à l’heure où les assistants intelligents s’imposent comme intermédiaires du parcours d’achat.
Le duel Visa-Mastercard sur le terrain des agents IA
Ce test n’est pas une première mondiale, mais il s’inscrit dans une compétition européenne féroce entre les deux grands réseaux de cartes. La banque espagnole Santander avait déjà réalisé en mars 2026, en partenariat avec Mastercard, le premier paiement de bout en bout en Europe exécuté par un agent d’intelligence artificielle.
| Critère | Revolut + Visa | Santander + Mastercard |
|---|---|---|
| Date | 7 septembre 2026 | Mars 2026 |
| Pays | France | Espagne |
| Réseau | Visa | Mastercard |
| Commerçant | Cleverbridge | Non précisé |
| Premier du genre | En France | En Europe |
Cette double initiative positionne le duel entre Visa et Mastercard également sur le terrain des agents autonomes, chacun cherchant à imposer son interface comme standard de fait pour les transactions pilotées par l’IA. La bataille pour devenir la couche d’authentification de référence des agents conversationnels est désormais ouverte.
Un contexte français propice à l’IA générative
L’expérimentation s’inscrit dans un contexte où l’usage des outils d’IA générative par les consommateurs français est en forte progression. Selon le Baromètre du numérique 2026 cité par Revolut, 51% de la population française utilise des outils d’IA générative pour rechercher, comparer ou décider d’un achat.
Ce chiffre illustre la demande croissante pour des solutions d’achat assistées par l’IA, un phénomène que les acteurs du paiement cherchent à intégrer rapidement dans leurs offres. Les assistants conversationnels deviennent un nouveau point de contact commercial, entre le moteur de recherche traditionnel et le site marchand, et imposent aux réseaux de cartes de redéfinir leurs protocoles d’authentification.
Revolut, une fintech en pleine expansion
Du côté de Revolut, cette opération s’ajoute à une série de développements récents qui confirment l’ambition de la fintech de concurrencer les banques traditionnelles sur tous les fronts. Fondée en 2015, elle a atteint une valorisation de 115 milliards de dollars (environ 100 milliards d’euros) à l’issue d’une vente secondaire d’actions en juillet 2026.
Elle a également obtenu une licence bancaire en France début août 2026, ainsi qu’une autorisation conditionnelle aux États-Unis début septembre. En outre, Revolut a lancé fin août son premier stablecoin adossé à l’euro, l’EURR, élargissant son offre dans l’écosystème des actifs numériques et démontrant sa volonté d’opérer à la croisée des paiements traditionnels et de la finance décentralisée.
Conclusion : vers un commerce 100% autonome
Bien que cette première transaction reste une expérimentation et ne soit pas encore accessible au grand public, elle offre un aperçu concret de l’évolution possible de l’acte d’achat en ligne. À mesure que banques et réseaux de cartes affinent leurs protocoles pour accueillir des agents autonomes, le scénario d’un assistant IA effectuant des achats pour le compte d’un utilisateur pourrait se généraliser, à condition de préserver le consentement et le contrôle du consommateur.
Les prochains mois seront décisifs : il faudra observer si Mastercard réplique avec de nouveaux partenaires européens, comment les régulateurs encadrent ces agents transactionnels et si les consommateurs acceptent de déléguer une partie de leurs décisions d’achat à une machine. La course est lancée, et le duel Visa-Mastercard pourrait bien redessiner en profondeur l’expérience de paiement telle que nous la connaissons.
Sources
Cet article est publié à titre informatif et éducatif. Il ne constitue en aucun cas un conseil en investissement. Faites vos propres recherches (DYOR) avant toute décision.

