

Près de 400 blockchains sur 558 n’ont généré aucun frais en 24 heures, selon DefiLlama. Le chiffre, glaçant, résume une concentration extrême de l’activité crypto et signe la fin d’un cycle d’abondance pour les layer 2 et les réseaux alternatifs, dont Blast est devenu l’illustration clinique.
🔑 En bref
- 399 des 558 blockchains suivies par DefiLlama ont enregistré 0 $ de frais sur 24 heures (2 octobre 2026)
- 514 réseaux restent sous le seuil des 1 000 $ de frais quotidiens, et 443 sous 10 $
- Blast, layer 2 star de 2024, a annoncé sa fermeture : sa TVL est passée de 2,2 Md$ à 32 M$ en 18 mois
- 14 blockchains ont fermé ou se sont réorientées depuis le début de l’année 2026 selon Chain INK
- 17 blockchains ont levé 7,5 Md$ pour seulement 1 306 $/jour de revenus combinés
Le marché crypto se résume à une poignée de blockchains
Les frais de transaction constituent l’indicateur le plus direct de l’activité économique d’une blockchain : ils mesurent ce que les utilisateurs acceptent de payer pour utiliser le réseau. Le snapshot de DefiLlama daté du 2 octobre 2026 donne une photographie sans appel de la concentration du marché.
| Indicateur (24 heures, 2 octobre 2026) | Nombre de blockchains |
|---|---|
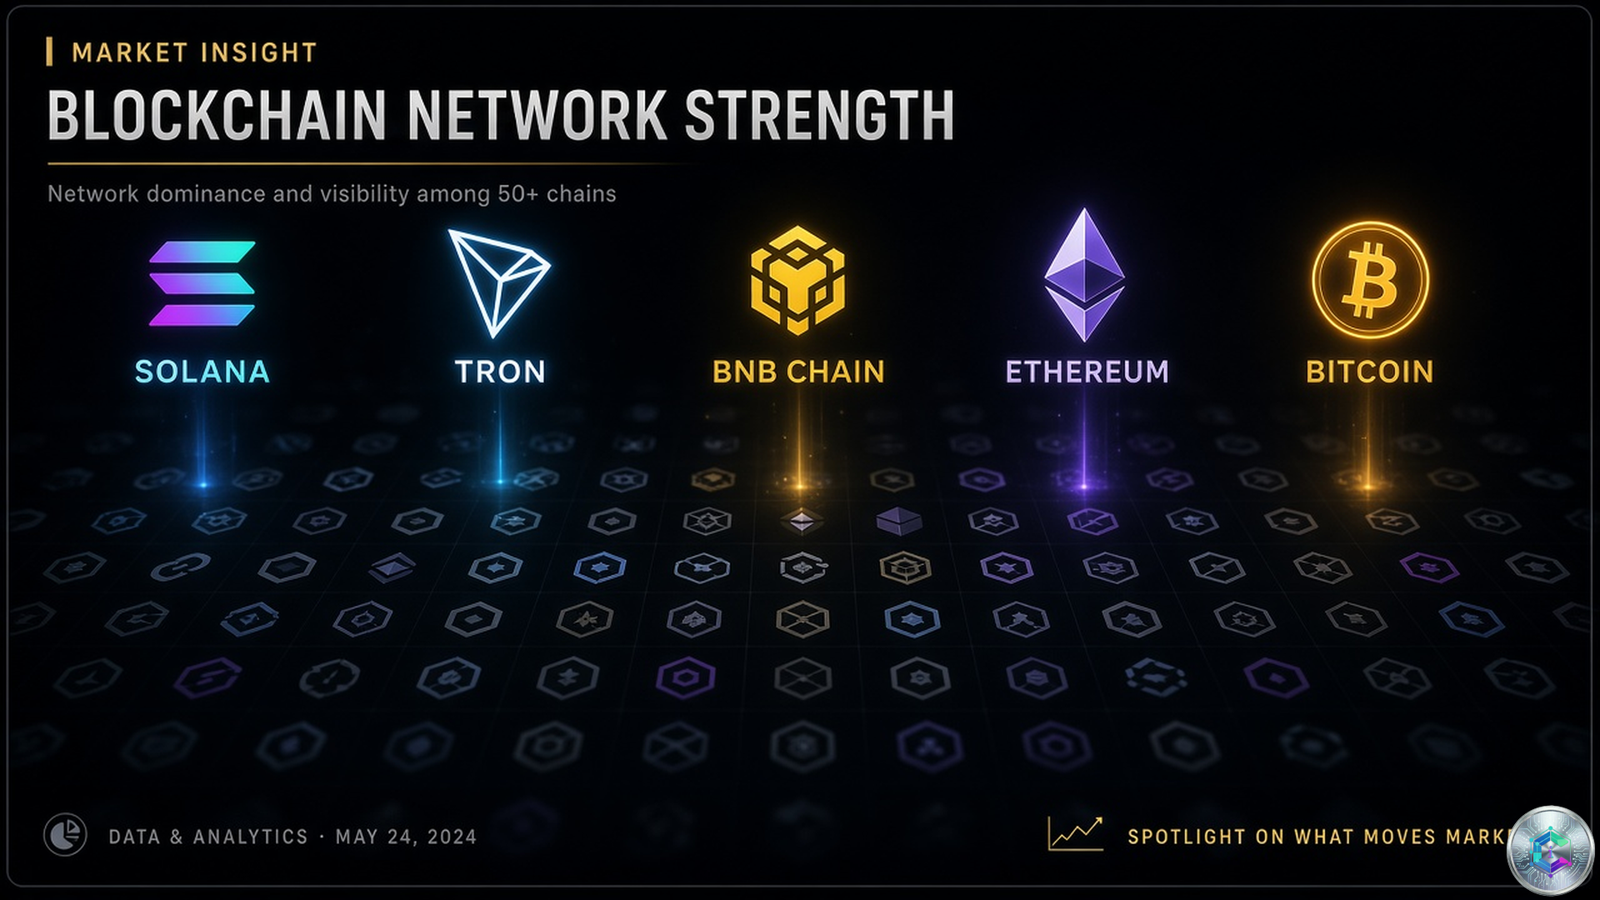
| Frais générés supérieurs à 100 000 $ | 5 (Solana, Tron, BNB Chain, Ethereum, Bitcoin) |
| Frais générés supérieurs à 1 000 $ | 44 |
| Frais inférieurs à 1 000 $ | 514 |
| Frais inférieurs à 10 $ | 443 |
| Frais à zéro dollar | 399 sur 558 réseaux |
Soit environ 71,5 % de l’écosystème suivi par DefiLlama sans aucune activité économique mesurable sur une journée entière. Cette photographie n’est pas un point aberrant : les blockchains qui ne captent ni utilisateurs ni volume de transactions enrôlent mécaniquement leur coût de fonctionnement dans leurs pertes.
« Le marché récompenserait désormais l’utilisateur qui paie aujourd’hui plutôt que la promesse d’un produit futur. »
Lorenzo Valente, analyste chez ARK Invest
Blast, symptôme d’un modèle économique à bout de souffle
Dans un message publié sur X le 2 octobre 2026, l’équipe de Blast a officialisé la fin du layer 2 : « Blast will be shutting down. We launched Blast with the goal of building a self-sustaining chain for users and developers. Unfortunately, the economics of operating the chain no longer make sense: the ongoing costs of maintaining Blast exceed the revenue generated by the L2. »
Lancé en novembre 2023 par Tieshun « Pacman » Roquerre — également fondateur de la marketplace NFT Blur —, Blast avait attiré l’attention du marché en promettant un rendement automatique sur les Ether et les stablecoins déposés, à une époque où la plupart des layer 2 ne proposaient rien de tel. À son pic, en juin 2024, sa TVL (valeur totale verrouillée, soit les fonds déposés sur le réseau) avait dépassé 2,2 milliards de dollars. Début octobre 2026, elle s’établit autour de 32 millions de dollars, soit une chute de -98,5 %.
| Métrique Blast | Juin 2024 (pic) | Octobre 2026 |
|---|---|---|
| TVL (valeur totale verrouillée) | 2,2 Md$ | 32 M$ |
| Revenus mensuels | ~3,5 M$ | quelques milliers $ |
| Statut | layer 2 leader du narratif restaking | fermeture annoncée |
Les utilisateurs disposent jusqu’au 26 octobre 2026 pour rapatrier leurs actifs vers Ethereum via l’interface habituelle. Passé ce délai, ils devront emprunter directement le bridge de Blast, une procédure plus technique et plus risquée. Blast n’est pas un cas isolé : selon un décompte du compte Chain INK publié le 2 octobre, 14 blockchains ont annoncé leur fermeture ou une réorientation majeure en 2026.
7,5 milliards levés, 1 306 dollars de revenus quotidiens
Un tableau publié sur X le 28 juillet 2026 par le compte @bandosei a documenté le décrochage entre capital-risque injecté et activité économique effective. Sur 17 blockchains et protocoles totalisant 7,5 milliards de dollars levés auprès d’investisseurs, les revenus quotidiens combinés s’élèvent à 1 306 dollars. Le tableau a été vu plus de 650 000 fois en quelques jours.
| Projet | Capital levé | Revenus sur 24 heures |
|---|---|---|
| EOS | 4,2 Md$ | 0 $ |
| Flow (Dapper Labs) | 746 M$ | 4 $ |
| Polkadot (ICO 2017) | 145 M$ | 0 $ |
| Tempo | 500 M$ | 0 $ |
| Total 17 projets | 7,5 Md$ | 1 306 $ |
EOS, qui promettait dès 2018 de concurrencer Ethereum, en est l’exemple le plus éloquent : 4,2 milliards de dollars engloutis pour zéro dollar de revenu quotidien. Tempo, plus récent, illustre la persistance du phénomène : 500 millions levés sans activité mesurable. Ces montants représentent un instantané sur 24 heures, nécessairement volatil, mais leur ordre de grandeur suffit à caractériser un déséquilibre structurel.
Plusieurs cas de figure coexistent derrière les fermetures. Polygon zkEVM aurait perdu environ 1 million de dollars par an. Sophon avait levé 70 millions de dollars pour une activité ne générant que quelques dizaines de dollars de frais quotidiens. D’autres réseaux ne disparaissent pas mais se réorientent : Moonbeam a quitté l’écosystème Polkadot pour rejoindre Base, Swellchain a pivoté, et Harmony, Router Protocol ainsi qu’Orionx ont annoncé leur fermeture en septembre 2026.
Le capital se concentre, l’économie bascule vers le produit
Les travaux de Lorenzo Valente chez ARK Invest montrent que l’argent ne s’est pas évanoui : il s’est déplacé. Selon ses analyses, Hyperliquid, Pump.fun et Ethena captent à eux trois près de 80 % des revenus générés par l’ensemble des applications crypto. Le classement 2026 des revenus publié par CoinGecko confirme cette concentration : sur les 3,4 milliards de dollars de revenus générés par les projets hors stablecoins durant les huit premiers mois et demi de l’année, les quinze premiers projets en captent 56 %.
| Projet | Revenus annualisés 2026 | Part de l’écosystème |
|---|---|---|
| Hyperliquid | 429 M$ | ~12,6 % |
| Pump.fun | 322 M$ | ~9,5 % |
| Ethena | non détaillé | ~57,9 % (avec Hyperliquid + autres top 3) |
| Top 15 cumulés | — | 56 % des 3,4 Md$ totaux |
Hyperliquid (plateforme de contrats perpétuels décentralisés) et Pump.fun (plateforme de lancement de memecoins sur Solana) concentrent à eux deux 22,1 % des revenus totaux de l’écosystème. Cette polarisation n’est pas seulement technique : elle reflète un changement de critère d’allocation. Le capital-risque crypto examinerait désormais les mêmes indicateurs que les investisseurs traditionnels — revenus réels, rétention utilisateur, viabilité du modèle économique — plutôt que la qualité du narratif.
Plusieurs observateurs décrivent un basculement progressif d’une économie de la narration vers une économie du produit, un virage que de nombreux projets n’auraient pas réussi à négocier. Les URLs à TVL massive mais à frais dérisoires incarnent précisément ce décalage : l’attention a été captée, le capital déployé, sans que l’usage durable suive.
Conclusion : un hiver protocolaire sélectif
Le cliché DefiLlama du 2 octobre 2026 ne signe pas la fin de la crypto, mais celle d’une phase d’expansion indiscriminée. Les protocoles qui monétisent une demande utilisateur réelle — Hyperliquid, Pump.fun, Ethena — concentrent l’essentiel des revenus, tandis que des centaines de blockchains vivent à crédit, payées par leur trésorerie ou par la patience d’investisseurs qui n’ont jamais récupéré leur mise. La fermeture de Blast, layer 2 jalousé pour son TVL record, marque symboliquement la fin d’un cycle où la promesse suffisait.
À court terme, on peut s’attendre à de nouvelles fermetures parmi les réseaux sous le seuil des 10 $ de frais quotidiens, faute de trésorerie suffisante pour absorber les coûts d’infrastructure. À plus long terme, deux scénarios s’opposent : une consolidation darwinienne où seuls 10 à 20 réseaux captent l’essentiel de l’activité, ou un rebond cyclique porté par un nouveau narratif capable de ré-allouer l’attention — et les frais — vers les URLs laissées pour compte.
Sources
- Cryptoast — Blast fermeture, blockchains sans revenus DefiLlama
- Journal du Coin — 7,5 milliards levés, 1 306 $ de revenus : cimetière des blockchains fantômes
- TechFlowPost — Article 34159
- NBER — Working Paper w22952
Cet article est publié à titre informatif et éducatif. Il ne constitue en aucun cas un conseil en investissement. Faites vos propres recherches (DYOR) avant toute décision.

