

Six banques américaines ont fait faillite en 2026, un chiffre supérieur aux cinq défaillances enregistrées en 2023. Pourtant, les 1,43 milliard de dollars d’actifs combinés des établissements concernés font pâle figure face aux 552,54 milliards de dollars engloutis lors de la crise SVB et Signature Bank.
🔑 En bref
- Six banques ont fait faillite en 2026, contre cinq en 2023.
- Les actifs combinés des six banques de 2026 atteignent seulement 1,43 milliard $, contre 552,54 milliards $ en 2023.
- Nano Banc (736 M$) est la plus importante défaillance de l’année, fermée le 25 septembre.
- La liste FDIC des banques à problème recense 47 établissements au T2 2026, dans la fourchette historique de 1 à 2 %.
- Le marché Polymarket accorde 5 % de probabilité de faillite d’ici fin 2026 à KeyBank et US Bank.
Le détail des six défaillances de 2026
Nano Banc, basée à Irvine en Californie, est devenue le 25 septembre la sixième banque à faire faillite cette année. Avec 736 millions de dollars d’actifs, il s’agit de la plus importante défaillance de 2026. La FDIC a estimé le coût pour le Deposit Insurance Fund (DIF, le fonds d’assurance des dépôts) à 114 millions de dollars. Sunwest Bank (Utah) reprend la quasi-totalité des dépôts et acquiert environ 476 millions de dollars d’actifs.
Le régulateur californien, Rohit Chopra, a évoqué des « violations répétées » et des mesures antérieures contre la mauvaise gestion, tout en soulignant le niveau élevé de dépôts non assurés de l’établissement.
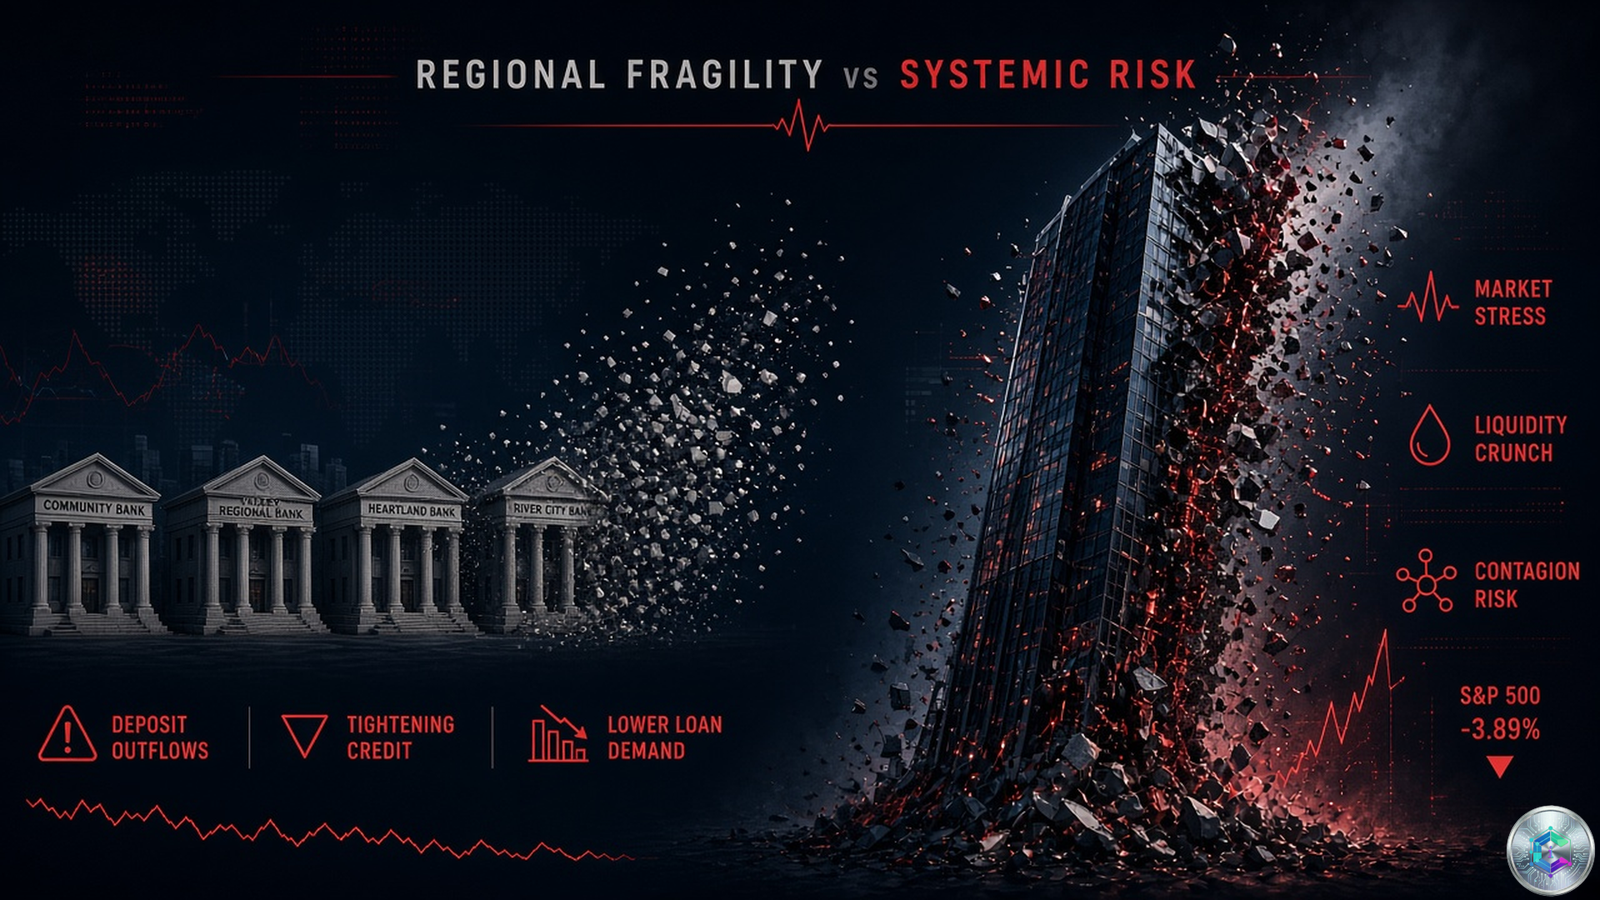
Les cinq autres banques défaillantes en 2026 présentent des profils variés, des micro-banques aux établissements de taille intermédiaire :
| Banque | Date | Localisation | Actifs (M$) | Repreneur |
|---|---|---|---|---|
| Metropolitan Capital Bank & Trust | 30 janvier | Chicago, IL | 261,1 | First Independence Bank |
| Community Bank and Trust – West Georgia | 1er mai | LaGrange, GA | 288 | Anchor Bank |
| Kentland Federal S&L Association | 10 juillet | Kentland, IN | 3,73 | Kentland Bank |
| Small Business Bank | 17 juillet | Lenexa, KS | 73 | The Farmers State Bank of Oakley |
| Tioga-Franklin Savings Bank | 21 août | Philadelphie, PA | 68 | Second Federal S&L of Philadelphia |
| Nano Banc | 25 septembre | Irvine, CA | 736 | Sunwest Bank (UT) |
Plusieurs de ces établissements présentaient des fragilités structurelles documentées. Kentland Federal, décrite par la FDIC comme « la plus petite banque autonome du pays », affichait seulement 3,73 millions de dollars d’actifs. L’OCC (Office of the Comptroller of the Currency) a constaté que des pratiques à risque avaient épuisé les actifs et les bénéfices, sans perspective raisonnable de restaurer un capital adéquat.
Pour Small Business Bank, les régulateurs du Kansas ont décrit des années de pertes d’exploitation continues ayant érodé les fonds propres jusqu’à un statut « critically undercapitalized » (sous-capitalisation critique). Tioga-Franklin avait déjà reçu un arrêté de consentement de la FDIC couvrant des faiblesses en gestion, planification des fonds propres, liquidité et administration du crédit.
Origines communes des défaillances
La majorité des dossiers 2026 partagent une même racine : une gouvernance défaillante et des prises de risques mal contrôlées, plutôt qu’un choc macroéconomique externe. Metropolitan Capital présentait également des fonds propres endommagés et des activités jugées à risque par les régulateurs de l’Illinois. L’inspecteur général de la FDIC mène un examen des pertes matérielles pour Community Bank and Trust – West Georgia.
2023 : l’apocalypse bancaire qui n’a pas eu d’équivalent
La comparaison avec 2023 frappe par son caractère disproportionné. Cette année-là, cinq banques ont fait faillite, mais leurs actifs combinés ont atteint 552,54 milliards de dollars. Trois défaillances ont à elles seules défini l’année :
- Silicon Valley Bank (10 mars) : plus de 209 milliards de dollars d’actifs à fin 2022, deuxième plus importante faillite bancaire depuis la création de la FDIC.
- Signature Bank (12 mars) : environ 110,4 milliards de dollars d’actifs, classée quatrième plus grande faillite en tenant compte de l’inflation.
- First Republic Bank (1er mai) : rachetée dans la foulée par JPMorgan Chase.
« Six banques en 2026 dépassent en nombre chaque total annuel depuis 2020, mais 1,43 milliard de dollars d’actifs ne pèsent rien face aux 552,54 milliards de 2023. »
CryptoSlate, septembre 2026
L’épisode SVB a également secoué l’écosystème crypto. Circle, émetteur du stablecoin USDC, y détenait 3,3 milliards de dollars de réserves, ce qui a brièvement déstabilisé la parité du token avant que la FDIC ne garantisse l’intégralité des dépôts. Heartland Tri-State Bank (28 juillet) et Citizens Bank (3 novembre) ont complété le bilan 2023. Les chiffres annuels de la FDIC font état de quatre défaillances en 2020, aucune en 2021 ni 2022, deux en 2024 et deux en 2025.
Un secteur globalement résilient
Le nombre brut peut sembler alarmant, mais les indicateurs sectoriels restent dans les normes historiques. La liste des banques à problème de la FDIC recensait 47 établissements au 30 juin 2026, contre 54 en mars et 60 fin 2025. Cela correspond à environ 1,1 % des banques assurées, dans la fourchette habituelle de 1 % à 2 % hors période de crise.
Que mesure vraiment la liste FDIC ?
Un responsable de la FDIC a commenté avec prudence :
« Cela ne donne pas au secteur un certificat de santé parfaite, car une banque peut quitter la liste en faisant faillite tout comme elle peut la quitter en se rétablissant ou en fusionnant. »
Responsable FDIC, 2026
Résultats du T2 2026
Les chiffres publiés par la FDIC confirment cette nuance. Les banques communautaires ont engrangé 8,2 % de bénéfices supplémentaires par rapport au trimestre précédent, tandis que les profits de l’ensemble du secteur atteignent 90,1 milliards de dollars. Le régulateur qualifie les fonds propres et la liquidité de « solides ». À noter que quatre des six défaillances de 2026 sont intervenues entre juillet et septembre, au-delà de l’instantané du T2. Le coût pour le DIF de Nano Banc (114 M$) peut encore évoluer lors de la vente des actifs conservés par la FDIC.
Les pertes sont réelles même lorsque l’apocalypse ne l’est pas. Les 1,43 milliard de dollars d’actifs combinés ne doivent pas être considérés comme de l’argent disparu : les prêts peuvent être remboursés et les titres vendus. À Tioga-Franklin, l’acheteur a assumé tous les dépôts ; à West Georgia, la transaction a transféré la quasi-totalité des dépôts assurés, les clients au-delà de la limite d’assurance ayant reçu des avis spécifiques.
Polymarket ne voit pas de vague à l’horizon
Le marché de prédiction Polymarket consacré aux banques susceptibles de faire faillite d’ici fin 2026 reflète ce calme relatif. KeyBank et US Bank arrivent en tête avec seulement 5 % de probabilité chacune. Le volume total des transactions s’élève à 77 507 dollars depuis l’ouverture du marché le 8 avril 2026. La résolution est attendue autour du 30 avril 2027.
Conclusion
Le bilan 2026 des faillites bancaires américaines illustre un point essentiel : le compteur brut peut croître sans que le risque systémique ne suive. Avec 1,43 milliard de dollars d’actifs cumulés contre 552,54 milliards en 2023, le secteur sort renforcé de cette série d’incidents localisés, principalement dus à des problèmes de gouvernance ou de gestion d’actifs spécifiques, et non à un choc de liquidité massif.
Les scénarios pour les trimestres à venir restent ouverts. La concentration des défaillances sur le T3 (quatre cas sur six) appelle à la vigilance sans signaler de stress systémique. Les prochains indicateurs FDIC et la résolution du marché Polymarket, attendue le 30 avril 2027, apporteront des éclairages supplémentaires sur la trajectoire des banques régionales américaines.
Sources
- CryptoSlate – Six US banks have failed in 2026 but the numbers look nothing like 2023
- FDIC – Failed Bank List
- Polymarket – Which banks will fail by end of 2026
- Bankrate – List of failed banks
- American Banker – 15 most recent bank failures
- Pew Research – Most U.S. bank failures have come in a few big waves
Cet article est publié à titre informatif et éducatif. Il ne constitue en aucun cas un conseil en investissement. Faites vos propres recherches (DYOR) avant toute décision.

