


Les frais sur Robinhood Chain se sont effondrés de 97 % en moins de trois semaines, alors que le nombre de transactions reste proche de ses plus hauts historiques. Ce paradoxe redistribue les cartes entre la chaîne et les applications qui y prospèrent.
🔑 En bref
- Pic début septembre : 8 M$ de frais quotidiens pour 13,1 M de transactions (~0,64 $/tx).
- Au 16 septembre : ~230 000 $ de frais pour 8,9 M de transactions (~0,026 $/tx), soit -97 %.
- Les applications de la chaîne ont généré ~8 M$ de frais en 24 h, dont ~1,5 M$ net.
- Pons, le memecoin launcher, pèse encore ~830 000 $/jour de revenus.
- Uniswap V3 double son volume à 5,3 Md$, tandis que V4 recule de 22 % à 4,9 Md$.
Un effondrement de 97 % qui contraste avec l’activité réelle
Le contraste est saisissant. Au début du mois de septembre, Robinhood Chain — lancée il y a seulement deux mois — figurait parmi les réseaux les plus coûteux de l’écosystème crypto. Le 30 août, les applications hébergées sur cette chaîne avaient généré 2,7 millions de dollars de revenus en une seule journée, soit le double d’Ethereum et une performance dépassée uniquement par Solana. La plateforme d’émission de tokens Pons et l’application de trading de memecoins GMGN ont contribué à hauteur d’environ 2 millions de dollars de ce total, tandis que les utilisateurs lançaient 22 600 tokens en 24 heures.
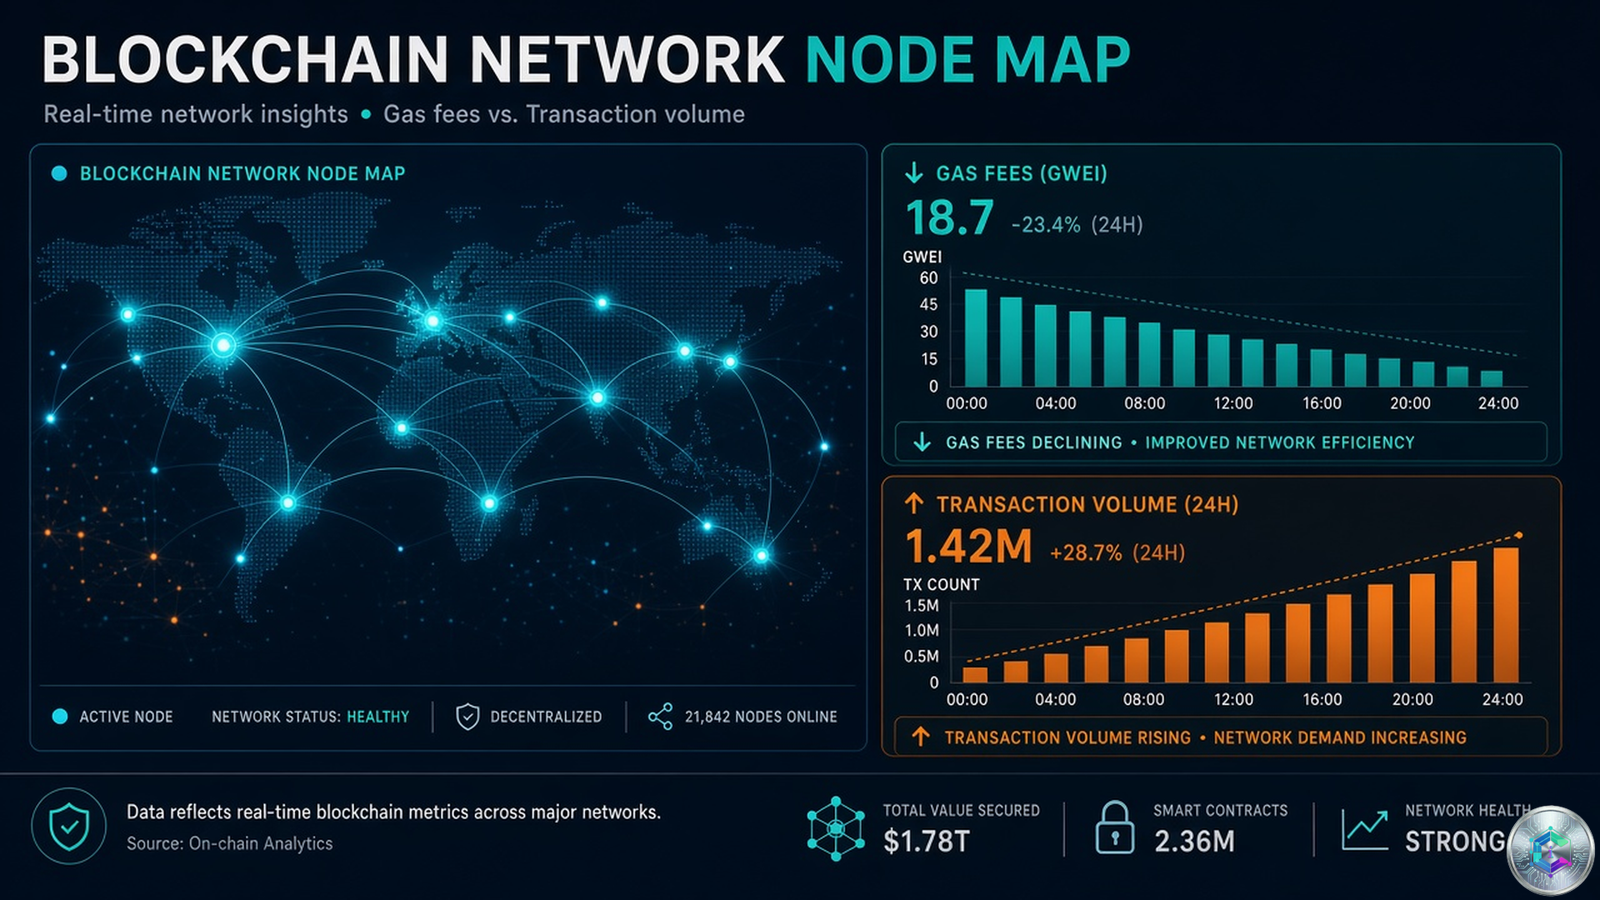
À son pic, début septembre, la chaîne a collecté environ 8 millions de dollars de frais lors d’une seule journée avec 13,1 millions de transactions, ce qui représentait en moyenne 0,64 $ par transaction. Mais au 16 septembre, les frais quotidiens avaient plongé à environ 230 000 $ pour 8,9 millions de transactions, soit à peine 0,026 $ chacune, selon les données de Growthepie. L’écart illustre une dilution brutale des revenus par transaction, et non un ralentissement d’usage.
Pons et GMGN : les locomotives qui portent la chaîne
Cette séquence éclair s’explique largement par la dynamique de deux applications phares. Pons, une rampe de lancement (token launchpad) où les utilisateurs créent et échangent de nouveaux memecoins, et GMGN, plateforme de trading dédiée, ont généré l’essentiel des premiers revenus de la chaîne. Le 30 août, elles pesaient à elles seules près de 2 M$ de revenus quotidiens.
Sur une moyenne glissante de sept jours, les frais ont reculé de 82 % tandis que le nombre de transactions ne diminuait que de 6 %, avec environ 1,5 milliard de dollars transactés quotidiennement sur le réseau. La santé du réseau reste donc robuste en termes d’usage, mais la valeur captée par la chaîne fond comme neige au soleil.
| Période | Transactions / jour | Frais / jour | Coût moyen / tx |
|---|---|---|---|
| Semaine au 4 septembre | 11,5 M | ~4 M$ | ~0,35 $ |
| Pic (début septembre) | 13,1 M | ~8 M$ | ~0,64 $ |
| Semaine au 16 septembre | 10,8 M | 641 000 $ | ~0,06 $ |
| Jour du 16 septembre | 8,9 M | ~230 000 $ | ~0,026 $ |
« Les frais de gaz plus élevés n’ont affecté ni moi ni aucun autre trader de ma connaissance. Les gens s’en moquent tant qu’ils peuvent gagner de l’argent sur cette chaîne. »
Unipcs, trader memecoin classé n°1 sur FOMO
Pons, Uniswap et la mécanique des revenus applicatifs
Entre le 10 et le 16 septembre, Pons a enregistré environ 616 millions de dollars de volume de trading, en baisse de 37 % par rapport aux sept jours précédents. Les revenus du protocole sont passés de 10,7 M$ à 5,8 M$ sur cette période, représentant encore environ 830 000 $ par jour. Le créateur de Pons, Ozzy, a expliqué que la plateforme consacre 80 % de ses revenus à l’achat et à la destruction de PONS, ce qui, au rythme actuel, représenterait environ 4,6 millions de dollars destinés à ce programme de buyback.
Côté DEX, le volume d’Uniswap V3 sur la chaîne a plus que doublé, passant de 2,5 Md$ à 5,3 Md$ entre les deux périodes, tandis qu’Uniswap V4 reculait de 22 % à 4,9 Md$. Au total, le volume sur l’ensemble des exchanges décentralisés suivis par DeFiLlama a progressé de 5 % pour atteindre 12,8 milliards de dollars. Les DEX de Robinhood ont ainsi traité environ 13 Md$ sur la semaine, en hausse de 5 %. L’offre de stablecoins a légèrement reculé de 1 % pour s’établir autour d’1 Md$, dont environ 930 M$ déposés dans des applications DeFi.
La clé du paradoxe se trouve dans cette déconnexion : les applications construites sur Robinhood Chain ont continué à générer des revenus substantiellement supérieurs à ceux captés par la chaîne elle-même. Elles ont perçu environ 8 M$ de frais sur les dernières 24 heures et conservé 1,5 M$ de recette nette — bien plus que les 230 000 $ du réseau. Cette asymétrie met en lumière un modèle où la valeur migre vers les protocoles applicatifs au détriment du layer 1.
Les flux entre chaînes : une migration timide vers Solana
Les données de bridges (ponts inter-chaînes) dressent un tableau nuancé. La plateforme debridge a traité 8,2 M$ de flux Robinhood → Solana et un peu plus de 6 M$ dans la direction opposée, soit une sortie nette d’environ 2 M$. La semaine précédente affichait un équilibre quasi parfait (13,4 M$ sortants, 13,3 M$ entrants). Mais le nombre de transferts penche, lui, en faveur de Robinhood : ~5 000 ordres Solana → Robinhood contre ~3 800 dans l’autre sens.
De l’autre côté, les DEX de Solana ont traité environ 17 Md$ sur la même période, en recul de 8 % par rapport à la semaine précédente. PumpSwap, l’exchange rattaché à la rampe de lancement Pump.fun, a enregistré 2,9 Md$ de volume, en baisse de 36 % — une contraction comparable au plongeon de 37 % enregistré par Pons. La pression baissière touche donc l’ensemble de l’écosystème memecoin, pas seulement Robinhood.
Vers de nouveaux records d’ici la fin de l’année ?
Malgré ce coup de froid sur les revenus de la chaîne, le sentiment des traders reste haussier. Unipcs demeure optimiste quant à l’avenir de Robinhood Chain et prévoit que ses utilisateurs, son volume de trading et ses frais établiront de nouveaux records avant la fin de l’année. Il rappelle que l’activité spéculative sur les memecoins reste concentrée principalement sur Robinhood Chain, BNB Chain et Solana — un triptyque qui structure l’essentiel de la liquidité on-chain.
Reste que la dynamique actuelle souligne un point structurel : dans un environnement de concurrence féroce entre L2 et chaînes spécialisées memecoins, les pics de revenus peuvent s’évaporer aussi vite qu’ils apparaissent. Si la thèse d’Unipcs se confirme, Robinhood Chain devra démontrer sa capacité à attirer une activité durable — au-delà du simple lancement de tokens éphémères — pour transformer cette volatilité en croissance installée. Le test décisif viendra de la capacité des applications natives à monétiser un volume qui, aujourd’hui, n’est plus synonyme de revenus pour la chaîne sous-jacente.
Sources
- CoinDesk — Robinhood Chain fees collapse 97% even as transactions stay near record highs (19 sept. 2026)
- CryptoNews.net — Altcoins coverage
- AltcoinBuzz — Robinhood Chain fees analysis
- Fidelity — Crypto newswire (19 sept. 2026)
- TradersUnion — Robinhood Chain coverage
Cet article est publié à titre informatif et éducatif. Il ne constitue en aucun cas un conseil en investissement. Faites vos propres recherches (DYOR) avant toute décision.

