

La CFTC a publié le 5 octobre 2026 un avis avancé de proposition de règlement (ANPRM) visant à établir un cadre réglementaire fédéral uniforme pour les plateformes de crypto-actifs opérant aux États-Unis. L’initiative, portée par le président Michael S. Selig, introduit notamment une nouvelle catégorie d’enregistrement baptisée CAM et impose l’intermédiation systématique par des courtiers en contrats à terme (FCM).
🔑 En bref
- Publication le 5 octobre 2026 d’un ANPRM (RIN 3038-AF80) par la CFTC
- Consultation publique de 60 jours ouverte sur Regulations.gov
- Création d’une nouvelle catégorie d’enregistrement : Crypto Asset Market (CAM)
- Intermédiation obligatoire des transactions de détail par des FCM
- Délai de 28 jours fixé pour la livraison réelle d’un crypto-actif
Un ANPRM pour combler le vide fédéral
L’avis, désigné sous le titre complet Regulation Crypto Asset Transactions and Regulation Crypto Asset Markets, couvre les parties 1, 38 et 39 du Code of Federal Regulations. Il s’appuie sur l’article 2(c)(2)(D) du Commodity Exchange Act pour encadrer les transactions de détail impliquant des crypto-actifs, baptisées CTX (Crypto Asset Transactions). L’objectif affiché par Michael S. Selig, 16e président de la CFTC depuis le 22 décembre 2025, est explicite : faire des États-Unis « la capitale mondiale de la cryptomonnaie » tout en intégrant les plateformes à un cadre national uniforme.
« L’action d’aujourd’hui est une étape cruciale dans les efforts continus de la CFTC pour garantir que l’Amérique reste la capitale mondiale de la cryptomonnaie. »
Michael S. Selig, président de la CFTC
Le texte rappelle que les investisseurs particuliers américains ont longtemps dépendu de protections étatiques fragmentées : régimes de transmission d’argent, BitLicense de New York, licence californienne des actifs financiers numériques, enregistrement FinCEN. Selon la CFTC, ces régimes « ne protègent pas les clients de détail de la même façon que le cadre réglementaire fédéral », car ils ne garantissent ni l’ordonnancement des échanges ni la prévention des conflits d’intérêts et de la manipulation. L’avis cite la fraude de 8 milliards de dollars chez FTX, révélée le 11 novembre 2022, ainsi que le témoignage de l’ancien président Rostin Behnam selon lequel les biens des clients des entités FTX enregistrées auprès de la CFTC sont restés séparés, contrairement à 130 entités affiliées en faillite.
Trois axes de consultation publique
L’ANPRM structure la consultation autour de trois questions distinctes adressées au public, aux acteurs de marché et aux associations professionnelles :
- Comment la CFTC peut-elle prévenir les pratiques abusives sur les marchés de crypto-actifs et les CTX dans un régime national uniforme ?
- Quelles informations contextuelles spécifiques aux crypto-actifs doivent être fournies aux participants du marché, sur la base de l’expérience de surveillance de l’agence depuis 2014 ?
- Faut-il codifier une sous-catégorie d’enregistrement de marché de contrats désignés, baptisée Crypto Asset Market (CAM), spécifiquement conçue pour les CTX ?
La période de commentaires est de 60 jours à compter de la publication au Federal Register. Les contributions doivent être déposées sur Regulations.gov et seront rendues publiques.
L’échelle de Selig : trois niveaux d’enregistrement
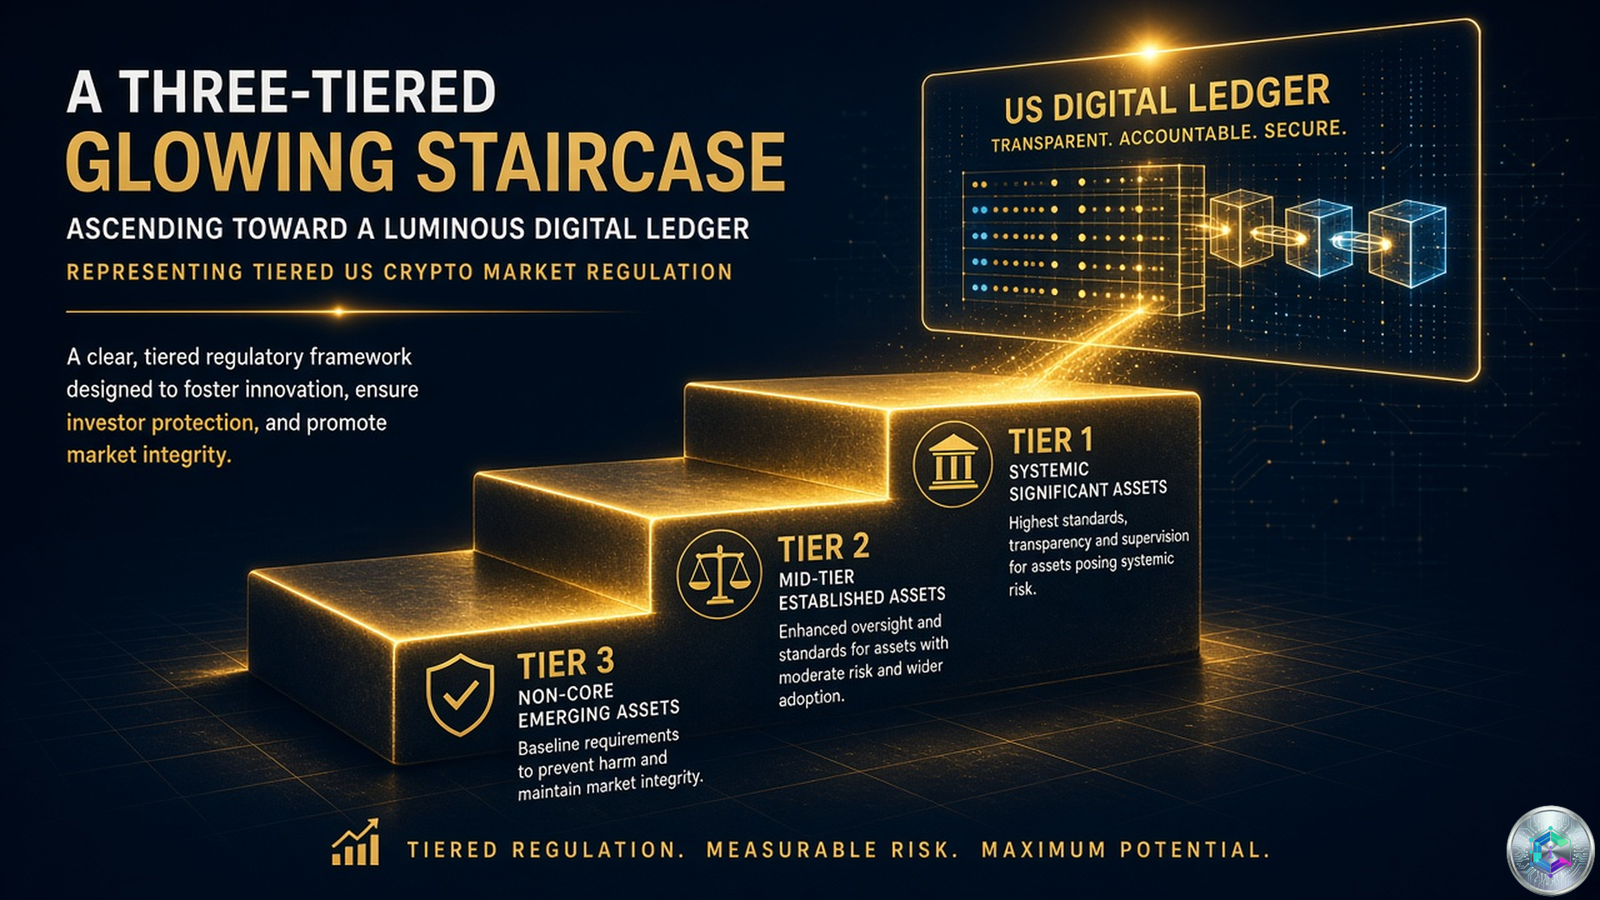
Le 5 octobre, lors du Fordham Law Blockchain Regulatory Symposium à New York, Selig a schématisé le paysage réglementaire comme une échelle à trois échelons, chaque niveau correspondant à un degré croissant d’intégration au cadre fédéral.
| Échelon | Type d’activité | Régime applicable |
|---|---|---|
| 1 | Bourses spot ordinaires (sans levier) | Lois étatiques sur la transmission d’argent, supervision anti-fraude CFTC |
| 2 | Bourses offrant du trading à marge, à effet de levier ou financé aux particuliers | Enregistrement CFTC requis (DCM ou nouveau CAM) |
| 3 | Bourses proposant contrats perpétuels et dérivés | Cadre DCM/FCM existant |
Les propositions initiales ciblent spécifiquement l’échelon 2. Les DCM déjà enregistrés auprès de la CFTC pourront offrir des CTX selon des règles sur mesure, tandis que les nouveaux entrants pourront choisir entre le statut DCM classique et le statut CAM. Le statut CAM respectera les principes fondamentaux des DCM, mais avec un règlement adapté aux spécificités des crypto-actifs.
Preuves de réserves, FCM et livraison en 28 jours
Le projet de règlement CAM introduit plusieurs obligations structurelles inédites. Les bourses détenant les biens des clients dans des comptes omnibus devront publier une preuve de réserves au bénéfice des clients. Les CTX devront en outre être obligatoirement intermédiés par des Futures Commission Merchants (FCM), qui géreront les comptes selon les exigences de capital, de ségrégation des avoirs et de divulgation prévues par la loi.
« Sous ma direction, la Commission prendra toutes les mesures nécessaires pour établir des règlements conçus pour prévenir, plutôt que de poursuivre uniquement a posteriori, les schémas frauduleux tels que FTX. »
Michael S. Selig, président de la CFTC
Selig précise que l’intermédiation FCM garantira également l’application du Bank Secrecy Act en matière de lutte anti-blanchiment (AML), d’identification des clients (KYC) et de déclaration des activités suspectes (SAR). L’ANPRM propose aussi de codifier une interprétation de la livraison réelle : la remise d’un crypto-actif à un portefeuille non-custodial externe de l’utilisateur dans un délai de 28 jours satisfera généralement à l’exception prévue par la loi.
Project Crypto et la coordination CFTC-SEC
L’ANPRM s’inscrit dans une séquence politique initiée par le rapport du groupe de travail présidentiel sur les marchés d’actifs numériques du 30 juillet 2025, suivie d’un Crypto Sprint en août 2025. Le 4 décembre 2025, la CFTC annonçait que les CTX seraient négociés pour la première fois sur une bourse américaine réglementée. Le 29 janvier 2026, Selig et le président de la SEC Paul Atkins lançaient le Project Crypto, formalisé par un protocole d’entente signé le 11 mars 2026.
Le 17 mars 2026, les deux agences publiaient une Joint Crypto Asset Taxonomy classant les actifs en cinq catégories, citant explicitement Bitcoin, Ether, Solana, Stellar, Tezos et XRP comme exemples de marchandises numériques. Cette taxonomie commune constitue le socle technique sur lequel reposera la future régulation. La CFTC reconnaît toutefois une limite : elle ne peut pas obliger les crypto-actifs à être négociés uniquement sur des plateformes enregistrées sans intervention du Congrès.
Le Trésor américain fait marche arrière sur les wallets
En parallèle, le think tank crypto Coin Center a annoncé que le département du Trésor américain avait officiellement abandonné deux projets de réglementation visant les wallets auto-hébergés et le mixage de cryptomonnaies. Ces propositions, qui prévoyaient la collecte et la conservation de volumes importants de données personnelles sensibles, avaient suscité une forte opposition de l’industrie. Leur retrait marque un signal d’apaisement notable dans l’approche réglementaire américaine, à l’opposé de la voie coercitive empruntée par l’Europe avec MiCA.
Conclusion : un fédéralisme crypto en construction
L’ANPRM de la CFTC marque un tournant dans la régulation crypto américaine : pour la première fois, une agence fédérale propose un cadre complet applicable aux plateformes de détail, articulé autour de la nouvelle catégorie CAM et de l’intermédiation FCM. Si le texte ne peut pas, seul, imposer le trading exclusif sur des plateformes enregistrées, il offre une option fédérale crédible face à la mosaïque étatique actuelle (BitLicense, California DFAL, FinCEN). Les 60 jours de consultation seront décisifs : ils détermineront si l’industrie privilégie un enregistrement DCM classique ou la nouvelle voie CAM, et si le Congrès finira par légiférer pour rendre obligatoire le trading sur plateformes enregistrées. Dans l’intervalle, l’alignement CFTC-SEC autour de la taxonomie commune et l’abandon des projets Trésor sur les wallets dessinent les contours d’un cadre américain plus cohérent, sans pour autant clore le débat sur la frontière entre securities et commodities.
Sources
- CFTC Press Release 9307-26
- CryptoAst — La CFTC propose un nouveau cadre réglementaire
- Brookings Institution — The best way to regulate digital assets
- SEC — Statement on regulation of crypto assets
- Latham & Watkins — US Crypto Policy Tracker
- Securities.io — CFTC seeks comment on retail crypto trading rules
Cet article est publié à titre informatif et éducatif. Il ne constitue en aucun cas un conseil en investissement. Faites vos propres recherches (DYOR) avant toute décision.

