

Les marchés actions asiatiques ont terminé dans le rouge vendredi 2 octobre, secoués par des mouvements brutaux sur les obligations souveraines et le marché des changes, alors que les investisseurs se positionnaient avant la publication très attendue du rapport sur l’emploi non agricole américain. Le rendement du 10 ans américain a brièvement atteint 5,34 %, son plus haut depuis 2002, avant de refluer, tandis que l’euro tombait sous 1,13 dollar et que le yen restait sous forte pression.
🔑 En bref
- Le MSCI Asie-Pacifique hors Japon recule de 0,5 % vendredi, en passe d’afficher -1,7 % sur la semaine.
- Le rendement du 10 ans US touche 5,34 %, plus haut depuis 2002, avant de revenir vers 5,25 %.
- L’euro glisse à 1,1215 dollar, plus bas depuis mai 2025 ; le dollar index grimpe à 102,09.
- Le spread OAT-Bund à 10 ans s’écarte à 149 pb, niveau inédit depuis la crise de la dette de 2012.
- Le marché n’intègre plus qu’une probabilité de 25 % de hausse de la Fed en octobre, contre 69 % une semaine plus tôt.
Asie : Nikkei et Hang Seng sous pression, Shanghai toujours fermée
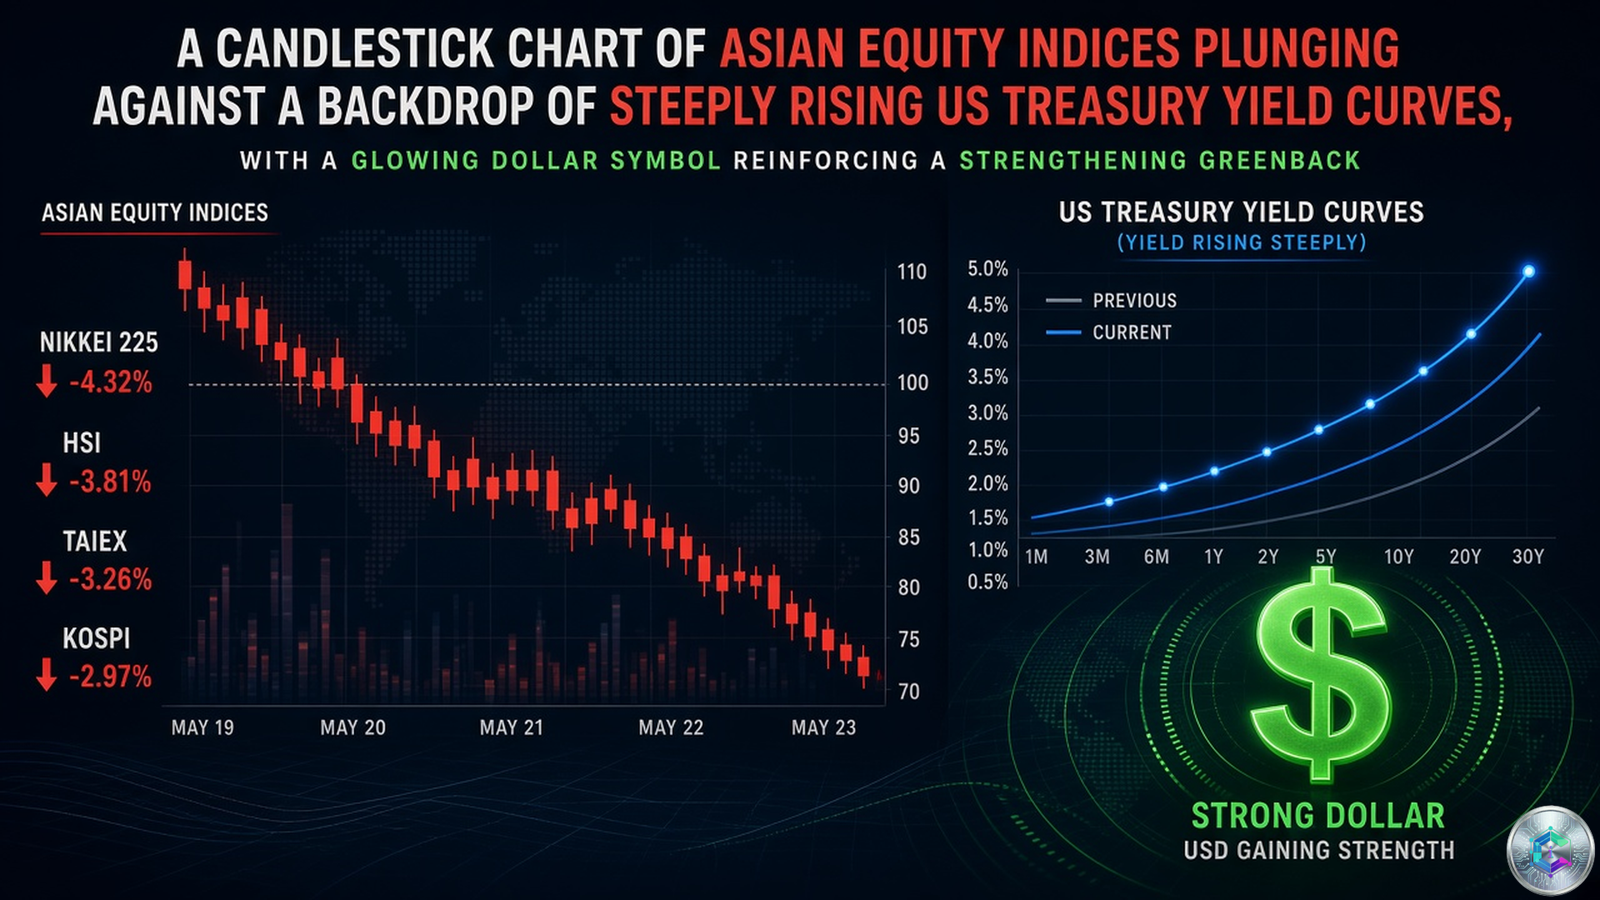
La séance a été particulièrement éprouvante pour les places asiatiques. L’indice MSCI Asie-Pacifique hors Japon a cédé 0,5 % sur la journée et se dirige vers une perte hebdomadaire de 1,7 %. À Tokyo, le Nikkei a reculé de 0,7 %, tout en limitant la casse sur la semaine grâce à un rebond technique de +3,1 %. Hong Kong a subi la séance la plus rude avec un Hang Seng en repli de 2,7 % dès la réouverture après un jour férié. Les Bourses chinoises continentales (Shanghai et Shenzhen) restent, elles, fermées jusqu’à mercredi pour les Golden Week.
| Indice | Variation séance | Variation hebdo |
|---|---|---|
| MSCI Asie-Pacifique ex-Japon | -0,5 % | -1,7 % |
| Nikkei 225 (Tokyo) | -0,7 % | +3,1 % |
| Hang Seng (Hong Kong) | -2,7 % | n.d. |
| Stocks chinoises continentales | Fermées | Fermées |
Obligations : le 10 ans US flirte avec les 5,34 %, la France inquiète l’Europe
Le marché obligataire américain a vécu l’une de ses séances les plus chahutées de l’année. Le rendement du 10 ans US a touché 5,34 % tôt dans la séance, un plus haut depuis 2002, après avoir enregistré la plus forte hausse trimestrielle en 32 ans. Il s’est ensuite replié pour s’établir à 5,2512 % en Asie. Le 2 ans, qui avait perdu 10 pb overnight, a repris 1 pb pour s’afficher à 4,8039 %. Le 10 ans a, lui, progressé de 2 pb à 5,2575 %, après être descendu à 5,3445 % la veille, son sommet en 24 ans.
En Europe, la situation est plus tendue encore sur la dette française. Le spread entre l’OAT et le Bund à 10 ans s’est élargi à 149 pb, son plus haut depuis la crise de la dette de la zone euro en 2012. Le rendement français à 10 ans a reculé de 4 pb à 4,892 %, tandis que le Bund de référence cédait 6,5 pb. Les opérateurs se ruent sur la sécurité allemande au détriment des pays les plus endettés de la zone euro.
« La Fed est désormais myopiquement focalisée sur l’inflation et les pressions sur les prix ; un chiffre hot sur les salaires pourrait s’avérer particulièrement influent sur les taux américains, les Treasuries et le dollar. »
Chris Weston, responsable de la recherche chez Pepperstone
Changes : dollar roi, euro au plus bas, yen sous tension
Le billet vert a consolidé son statut de valeur refuge. L’indice dollar (DXY), mesuré contre un panier de six devises dont l’euro et le franc suisse, s’est affiché à 102,09, en hausse de 0,6 % sur la nuit et à son plus haut depuis avril 2025. Il s’achemine vers une troisième semaine consécutive de gains (+1,1 %). L’euro a, lui, touché 1,1215 dollar, son plus bas depuis mai 2025, avant de se reprendre à 1,1235. La devise unique a aussi reculé face au yen (-0,8 %) et au franc suisse (-1 %).
Le yen reste sous pression, échangé autour de 158,13 yens pour un dollar, en hausse de 0,3 %. Les chiffres d’inflation sous-jacente à Tokyo, publiés vendredi, ont accéléré à 2,7 % sur un an en septembre, confortant les anticipations d’une nouvelle hausse des taux de la Banque du Japon. Cette divergence monétaire entre la Fed et la BoJ continue de pénaliser la devise nippone.
Pétrole et emploi US : deux rendez-vous qui pourraient tout faire bouger
Les cours du brut sont restés soutenus par les tensions au Moyen-Orient : les États-Unis ont renforcé leur dispositif militaire dans la région et la Chine a suspendu ses exportations de produits pétroliers. Le WTI américain s’est affiché à 92,84 dollars le baril, stable après un gain de près de 3 % la nuit précédente, tandis que le Brent se maintenait au-dessus de 102 dollars. À noter que d’autres sources citent un WTI vers 89,69 dollars et un Brent autour de 100 dollars, illustrant la volatilité intraday.
Tous les regards se tournent désormais vers le rapport sur l’emploi non agricole US attendu dans la journée. Le consensus table sur 90 000 créations de postes en septembre et un taux de chômage stable à 4,1 %. Les gains horaires moyens seront particulièrement scrutés après la publication ISM montrant une forte hausse des prix payés, signal de pressions sur les coûts.
Le marché obligataire a déjà commencé à s’ajuster : les probabilités implicites d’une hausse de la Fed en octobre ne sont plus que de 25 %, contre 69 % une semaine auparavant, après les prises de position plutôt accommodantes de deux responsables de la Fed. Une hausse en décembre reste, elle, entièrement intégrée par les opérateurs.
« Je ne l’appellerais pas encore une crise, mais cela ressemble à quelque chose qui a le potentiel d’en être une. Si cela continue pendant quelques semaines supplémentaires, nous parlerons d’une crise du marché obligataire. »
George Lagarias, économiste en chef chez Forvis Mazars
Europe et futures US : un sursaut technique avant la statistique clé
Les Bourses européennes ont tenté un rebond en début de séance, le Stoxx 600 progressant de 0,8 %, même si l’indice reste en passe de céder environ 1 % sur la semaine. Les futures américains ont suivi le mouvement : Nasdaq +0,3 % (voire +0,7 % selon les sources) et S&P 500 +0,1 % (jusqu’à +0,4 %), portés par le reflux des rendements des Treasuries après le rebond de Wall Street jeudi en clôture.
Le contexte géopolitique reste toutefois un facteur de risque majeur. Le regain de tension entre les États-Unis, Israël et l’Iran continue de soutenir les prix de l’énergie, complique la trajectoire d’inflation et pèse sur les finances publiques déjà fragilisées. Au Japon, les rendements obligataires à long terme ont atteint des sommets inédits depuis des décennies, rappelant que la normalisation monétaire mondiale n’est pas sans turbulences.
Conclusion : un vendredi test pour la Fed et pour l’euro
La séance de vendredi s’annonce décisive. Un rapport sur l’emploi US plus solide que prévu pourrait relancer la pression sur les Treasuries, le dollar et les actifs à risque, et ramener le 10 ans US au-delà des 5,30 %. À l’inverse, un chiffre faible confirmerait le pivot implicite de la Fed observé sur les marchés monétaires et offrirait un répit aux Bourses mondiales. En Europe, la trajectoire du spread OAT-Bund reste sous surveillance : un franchissement durable des 150 pb ferait basculer la situation du côté de la crise obligataire évoquée par certains économistes. Pour les opérateurs, l’enjeu est désormais de calibrer le scénario d’une Fed « higher for longer » face à une économie mondiale aux déséquilibres de plus en plus manifestes.
Sources
- Reuters – Global markets wrapup 2 octobre 2026
- Yahoo Finance – Asian shares fall on wild swings in bonds, FX
- Global Banking and Finance – Asian shares fall on bond, FX swings
- Business Recorder – Asian shares fall before US jobs data
- DevDiscourse – Global markets, Asian shares fall
- TradingView – Reuters wrap, Asian shares fall
Cet article est publié à titre informatif et éducatif. Il ne constitue en aucun cas un conseil en investissement. Faites vos propres recherches (DYOR) avant toute décision.

