

Hanwha Investment & Securities (code 003530) a achevé le développement d’une plateforme de titres tokenisés fonctionnant sur la blockchain Avalanche, avec le concours du fournisseur de technologie blockchain FairSquare Lab. Cette initiative, révélée le 6 septembre par plusieurs sources de l’industrie, positionne la maison de courtage coréenne à l’avant-garde d’un secteur financier local en pleine structuration réglementaire.
🔑 En bref
- Hanwha Investment & Securities a terminé une plateforme titres tokenisés sur Avalanche et Hyperledger Besu, conçue par FairSquare Lab.
- La Commission des services financiers coréenne (FSC) a publié une feuille de route en trois phases démarrant le 4 février 2027.
- Le Korea Securities Depository construit une infrastructure multi-chaînes compatible avec Hyperledger Besu, Fabric et Avalanche.
- La phase 1 couvre les fonds monétaires privés, obligations privées, actions non cotées via fiducie et produits fractionnés.
- Les particuliers fortunés et family offices sont la cible initiale, avec un plafond annuel d’achat net de 100 millions de wons par plateforme OTC.
Une plateforme multi-réseaux signée FairSquare Lab
La plateforme a été conçue par FairSquare Lab, une société de technologie blockchain mandatée par Hanwha. Elle fonctionne sur plusieurs réseaux, incluant Avalanche, blockchain publique à haut débit, et Hyperledger Besu, une blockchain d’entreprise (permissionnée, c’est-à-dire réservée à des participants autorisés). Cette approche multi-réseaux reflète une stratégie visant à répondre aux exigences réglementaires tout en conservant une flexibilité technique.
Les titres tokenisés sont des titres financiers (actions, obligations, fonds) numérisés par leur enregistrement sur une blockchain. Plusieurs institutions partagent le même registre distribué et gèrent conjointement les informations relatives aux droits : émission, transfert, rachat.
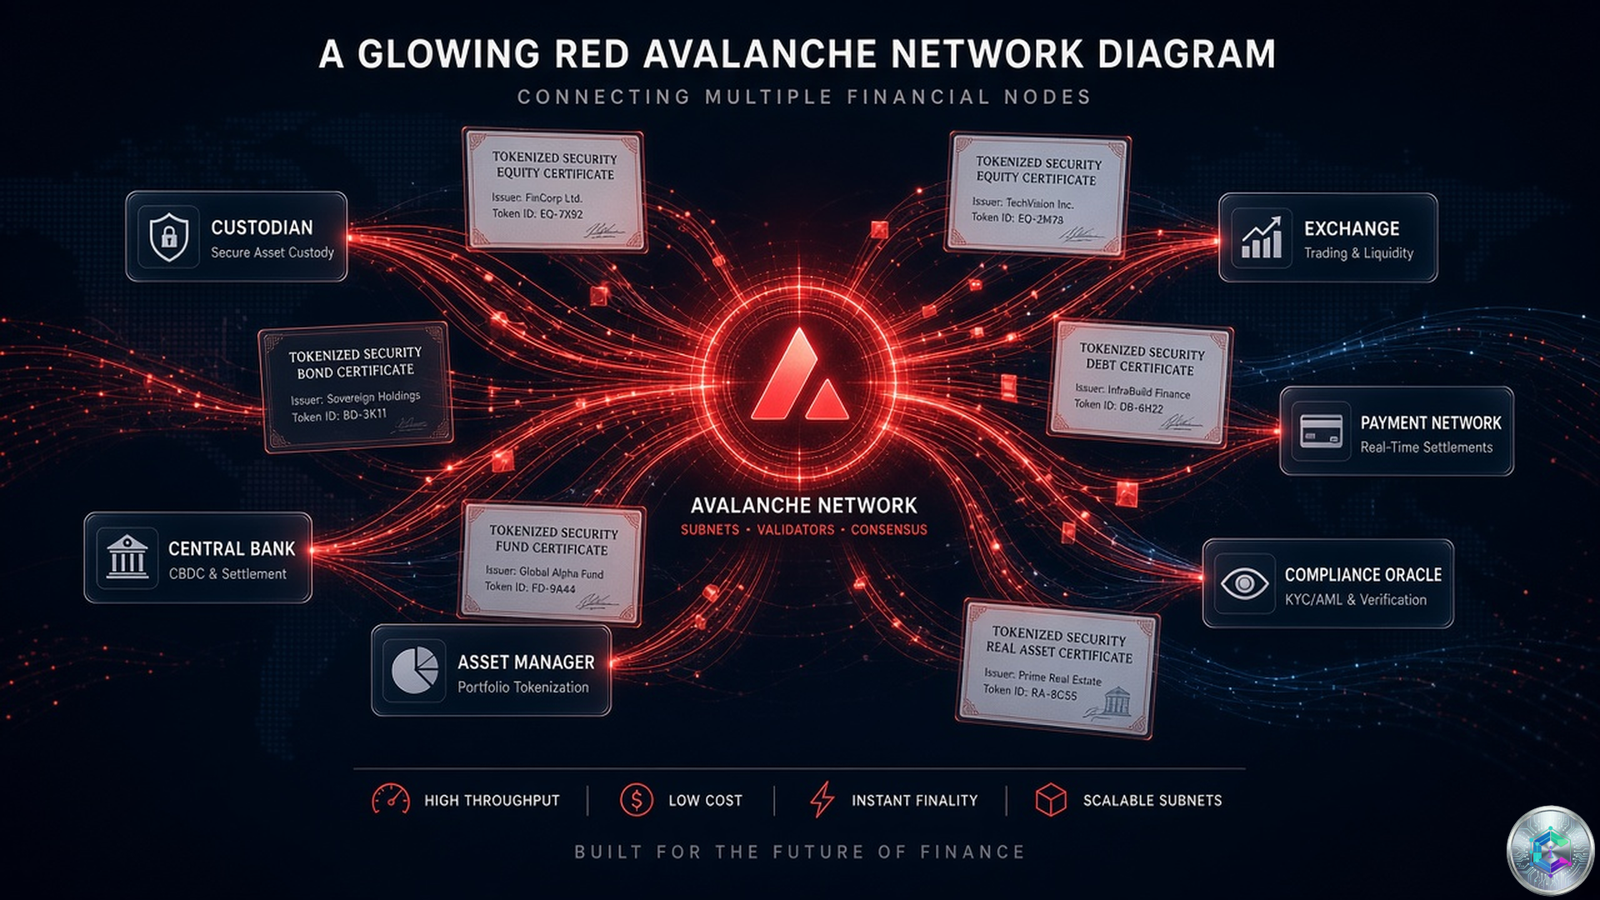
D’autres acteurs, comme Mirae Asset Securities (code 006800), avaient déjà adopté des blockchains d’entreprise comme Hyperledger Besu. Hanwha va plus loin en intégrant Avalanche, qui permet de configurer des sous-réseaux indépendants avec validateurs restreints, un modèle utilisable comme réseau dédié aux institutions financières.
« La plateforme a été conçue pour fonctionner sur plusieurs réseaux, incluant Avalanche et Hyperledger Besu, ce qui permet de concilier conformité réglementaire et flexibilité technique. »
Source de l’industrie blockchain, citée le 6 septembre
Une feuille de route réglementaire en trois phases
La Commission des services financiers (FSC) coréenne a publié le document « Directions de politique sur les titres tokenisés » lors de la troisième réunion de son conseil public-privé, présidée par le vice-président Kwon Dae-young. Le calendrier s’articule en trois phases plutôt qu’en une migration globale.
Les jalons clés du calendrier
| Phase | Date d’entrée en vigueur | Périmètre |
|---|---|---|
| Phase 1 | 4 février 2027 | Fonds monétaires privés, obligations privées, actions non cotées via fiducie, produits fractionnés offerts au public |
| Phase 2 | Flexible selon le marché | Extension à l’ensemble des titres offerts au public |
| Phase 3 | Ultérieure | Connexion du règlement on-chain aux stablecoins, après législation sud-coréenne |
Les actions sous-jacentes restent, durant la phase 1, sur le système de titres électroniques existant. Selon la FSC, le calendrier de la phase 2 demeure flexible et dépendra de la demande du marché et de la stabilité du système.
Les révisions des textes réglementaires subordonnés sont attendues d’ici fin septembre 2026. Le jalon immédiat reste le 4 février 2027, date d’entrée en vigueur de la loi amendée sur l’enregistrement électronique.
L’infrastructure du Korea Securities Depository
Le Korea Securities Depository (KSD) prépare également sa propre infrastructure, capable de se connecter à plusieurs technologies blockchain. Selon ses lignes directrices publiées sur les exigences standard pour les registres distribués de titres tokenisés, le dépositaire construit une plateforme compatible avec Hyperledger Besu, Hyperledger Fabric et Avalanche.
La participation au registre distribué est limitée aux institutions d’enregistrement électronique et aux institutions de gestion de comptes. Le KSD participe directement à chaque registre pour gérer les volumes d’émission totaux et les données d’enregistrement électronique.
Selon un responsable du dépositaire, l’inclusion d’Avalanche n’a pas été décidée de manière préemptive : elle résulte de demandes déposées par plusieurs entreprises via l’organe consultatif sur les titres tokenisés. Si une firme souhaite adopter une nouvelle technologie de registre distribué, un soutien technique et une connexion restent possibles après consultation préalable.
Samsung SDS a été sélectionné en mai 2026 pour construire la plateforme de titres tokenisés du dépositaire, avec livraison prévue en février 2027. Ce contrat ne nomme toutefois pas Avalanche : le KSD publie des critères de sélection pour relier les registres opérés par les courtiers à ses systèmes.
Marché cible et garde-fous réglementaires
La plateforme de Hanwha cible initialement les particuliers fortunés et les family offices, avec un focus sur les actifs de marchés privés comme les fonds spéculatifs et l’immobilier. Le potentiel de marché est significatif : les estimations valorisent le marché coréen des titres tokenisés à 250 milliards de dollars d’ici 2030.
Le cadre réglementaire établit également plusieurs garde-fous pour les traders particuliers. Chaque plateforme de gré à gré fait face à un plafond annuel d’achat net de 100 millions de wons. De plus, chaque souscription est limitée à 30 millions de wons ou 5 % de l’émission, selon le montant le plus faible. Les gestionnaires de comptes des émetteurs doivent détenir 4 milliards de wons de capital-actions et respecter des normes en personnel et en technologie de l’information.
Les maisons d’investissement existantes n’auront pas besoin d’une nouvelle licence pour manipuler des titres tokenisés. Les plateformes OTC devront néanmoins consulter au préalable le Service de supervision financière. La principale barrière reste donc la conformité réglementaire plutôt que l’obtention d’un nouveau permis.
La nuance entre marketing Avalanche et politique officielle
Une distinction importante s’impose. Le compte officiel Avalanche a publié que la Corée du Sud amenait « l’ensemble de son infrastructure de marchés de capitaux sur chaîne, alimentée par Avalanche », avec un suivi renvoyant au communiqué de la commission coréenne. Toutefois, le document de la FSC ne désigne pas Avalanche. La formulation « alimentée par Avalanche » provient du marketing d’Avalanche, et non de la politique chain-agnostique (indépendante d’une blockchain spécifique) du gouvernement coréen.
Aucune entente signée entre Avalanche et la FSC ou le KSD n’a été rendue publique. Aucune citation primaire de la direction d’Ava Labs confirmant une sélection officielle n’a été identifiée. Les régulateurs ont par ailleurs exprimé des réserves sur les blockchains publiques : en mars, un responsable de la FSC a remis en question qui paierait les frais de gaz (coûts de transaction sur blockchain) et si les autorités pourraient exercer un contrôle suffisant sur un tel réseau.
La réaction du marché est restée modérée. L’AVAX avait déjà grimpé d’environ 4,4 % le 3 septembre, la veille de l’annonce. Le jour de l’annonce, le jeton se négociait près de 7,50 dollars et a terminé quasiment stable, avec un volume sur 24 heures d’environ 193 millions de dollars. Le message officiel n’a généré qu’environ 14 000 vues peu après publication.
Un paysage coréen à plusieurs rails concurrents
Le tableau coréen montre plusieurs rails concurrents plutôt qu’un mandat national blockchain unique. Koscom opère KoSTO, une plateforme partagée de courtiers qui comptait environ 12 entreprises signataires en août. Le 21 août, Shinhan Asset Management a signé un protocole d’entente avec la fondation Solana en vue d’un fonds obligataire à court terme tokenisé. La Korea Exchange prépare par ailleurs un pilote de tokenisation des actions cotées.
Avalanche a sécurisé des partenariats coréens genuins, mais distincts du calendrier de la FSC : la preuve de concept du stablecoin KRW1 avec Woori Bank et le pilote de créances de POSCO International. Aucun de ces projets ne représente l’infrastructure de marchés de capitaux de la commission.
Conclusion : une adoption réelle, un narratif à recadrer
L’initiative de Hanwha illustre une adoption technologique concrète du marché coréen, mais le narratif « toute la Corée sur Avalanche » mérite d’être relativisé. La stratégie multi-réseaux du KSD, le calendrier en trois phases de la FSC et les partenariats parallèles (Solana, KoSTO) dessinent un écosystème pluraliste. Pour les investisseurs et observateurs, l’attention doit désormais se porter sur la livraison effective de février 2027 et sur la révision des textes subordonnés attendue fin septembre 2026.
Sources
- The Block — South Korea’s Hanwha develops tokenized securities platform on Avalanche (7 septembre 2026)
- Seoul Economic Daily — Hanwha Securities builds Avalanche-based token securities (6 septembre 2026)
- OurCryptoTalk — South Korea tokenized securities roadmap (septembre 2026)
- Algorithm Substack — South Korea market structure note (septembre 2026)
Cet article est publié à titre informatif et éducatif. Il ne constitue en aucun cas un conseil en investissement. Faites vos propres recherches (DYOR) avant toute décision.

