

Une proposition de gouvernance déposée le 15 septembre 2026 vise à ouvrir le marché Aave V4 aux institutions réglementées en s’appuyant sur Anchorage Digital et Chainlink, sans jamais déplacer les actifs sur la blockchain.
🔑 En bref
- Proposition « Custodied Collateral Lending » déposée sur Aave V4 le 15 septembre 2026
- Anchorage Digital agirait comme dépositaire régulé au niveau fédéral aux États-Unis
- Chainlink fournirait l’infrastructure CustodySync pour synchroniser les soldes on-chain/off-chain
- Le collatéral resterait chez Anchorage ; des jetons comptables CoCT seraient mintés sur Aave
- Liquidations effectuées de gré à gré (OTC) via Anchorage, avec partial liquidations
Architecture technique : un collatéral hors chaîne adossé à une liquidité on-chain
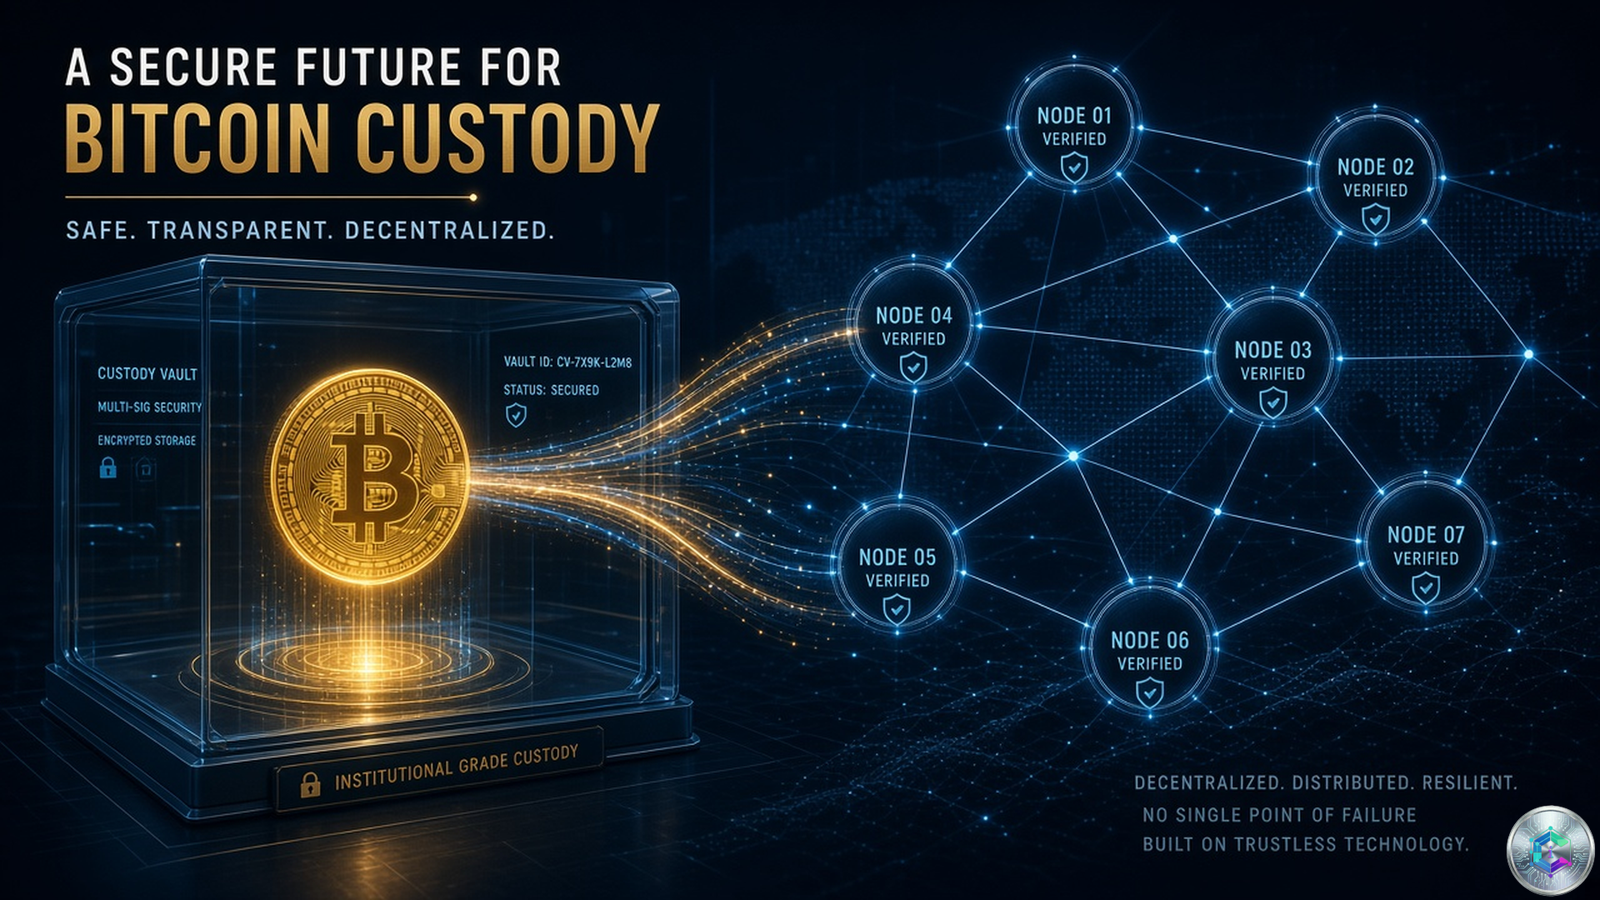
La proposition, intitulée « Custodied Collateral Lending: Aave V4 Isolated Hub & Spoke », introduit un mécanisme conçu pour relier un dépositaire traditionnel à un marché de prêt décentralisé sans transférer les actifs sous-jacents sur la blockchain. L’idée directrice est de séparer la conservation du collatéral, qui reste dans les livres d’Anchorage, de sa représentation on-chain, qui prend la forme d’un jeton comptable non transférable.
Ce jeton, appelé Custodied Collateral Token (CoCT), ne fonctionne ni comme un actif échangeable, ni comme une créance directe sur le collatéral : il agit comme une unité de compte dont la quantité reflète, à tout moment, le solde effectivement détenu par l’institution chez Anchorage. Plusieurs sources indiquent que le premier CoCT émis représenterait du Bitcoin conservé par Anchorage, même si la proposition prévoit d’élargir la liste des actifs éligibles par la suite.
L’architecture s’appuie sur le modèle Hub-and-Spoke introduit dans Aave V4. Un Hub dédié concentre la liquidité en stablecoins mise à disposition des emprunteurs ; un Spoke dédié accepte les CoCT comme garantie et puise sa liquidité dans le Hub. Cette séparation permet d’isoler le nouveau flux d’activité du reste des marchés de détail déjà actifs sur Aave.
Anchorage Digital et Chainlink, deux piliers complémentaires
Le dispositif repose sur deux partenaires techniques aux rôles bien distincts mais étroitement articulés. Anchorage Digital, fondée à San Francisco en 2017 et valorisée à environ 4,2 milliards de dollars, est la première banque d’actifs numériques agréée au niveau fédéral aux États-Unis (Anchorage Digital Bank N.A.). Elle agit comme dépositaire régulé et conserve physiquement les actifs remis en garantie. La société compte parmi ses investisseurs Andreessen Horowitz, GIC, Goldman Sachs, KKR et Visa, et opère également depuis New York, Porto (Portugal), Singapour et Sioux Falls (Dakota du Sud).
Chainlink fournit la couche d’infrastructure qui rend le pont entre Anchorage et Aave fiable et auditable. Sa brique principale, baptisée CustodySync, contrôle la création (minting) et la destruction (burning) des CoCT : chaque variation du solde de collatéral rapportée par Anchorage se traduit automatiquement par une mise à jour correspondante de l’offre de CoCT. Chainlink apporte également ses flux Proof of Reserve et ses flux de prix, et synchronise les événements du cycle de vie des prêts — ouvertures, remboursements, liquidations — entre le dépositaire et le protocole.
Liquidations OTC, risque isolé et gouvernance DAO
Le fonctionnement de la liquidation est l’un des points les plus structurants de la proposition. Contrairement aux marchés classiques d’Aave, où les positions sous-collatéralisées sont automatiquement saisies et vendues on-chain par des liquidateurs atomiques, les positions adossées à des CoCT seront liquidées de gré à gré via Anchorage. Le dépositaire orchestre la vente du collatéral hors chaîne, ce qui introduit un délai supplémentaire par rapport au modèle purement on-chain mais préserve un meilleur contrôle sur le prix d’exécution.
Les partial liquidations sont prises en charge, ce qui limite le risque d’effet de cascade en cas de mouvements brutaux du marché. Surtout, l’ensemble du système est isolé dans une portion distincte d’Aave V4 : un problème de solvabilité, de paramétrage ou de liquidité sur ce marché n’affecte pas les pools de détail existants. Cette isolation du risque est d’autant plus importante que les actifs conservés par Anchorage restent hors du périmètre direct de la blockchain.
« Democratizing access to Aave governance is key, and now more institutions will be able to participate in important protocol-level decisions thanks to Anchorage. »
Stani Kulechov, fondateur et PDG de The Aave Companies
Côté gouvernance, la proposition doit franchir plusieurs étapes standards de l’Aave DAO : phase ARFC pour recueillir un soutien communautaire informel, vote Snapshot, puis vote on-chain formel. Les paramètres de risque définitifs — facteurs de collatéralisation, plafonds d’emprunt par actif, listes de stablecoins empruntables — seront recommandés par les fournisseurs de services de risque d’Aave avant d’être intégrés à un AIP (Aave Improvement Proposal). Le DAO conserve ainsi la maîtrise complète des paramètres de risque, même si la mécanique repose sur un dépositaire externe.
Le précédent Aave Horizon et l’essor des stablecoins institutionnels
La proposition s’inscrit dans la continuité directe d’Aave Horizon, le marché RWA (Real World Assets) lancé en août 2025. Horizon a ouvert aux institutions qualifiées la possibilité d’emprunter des stablecoins contre des titres tokenisés utilisés comme collatéral, et constitue depuis un canal d’entrée privilégié pour les acteurs régulés.
Plusieurs stablecoins ont vu leur adoption bondir grâce à Horizon. Le RLUSD de Ripple, lancé en décembre 2024 et intégré à Aave V3 en avril 2025 alors que son offre circulante atteignait environ 250 millions de dollars, dépassait 1,3 milliard de dollars fin 2025 — une multiplication par plus de cinq en neuf mois. Selon Aave, environ deux tiers de cette croissance se sont produits sur Aave, faisant du RLUSD le premier actif unique sur Horizon. Le PYUSD de PayPal a pour sa part vu son offre grimper d’environ 50% depuis octobre 2025 pour atteindre 3,6 milliards de dollars, dont près de 400 millions de dollars déposés sur Aave — soit près de la moitié de la croissance de l’offre de PYUSD sur Ethereum.
Un marché de stablecoins déjà massivement dominé par Aave
Le contexte macroéconomique joue fortement en faveur de la proposition. La capitalisation boursière mondiale des stablecoins a franchi la barre des 300 milliards de dollars en 2025, sur plus de 300 jetons recensés par DeFi Llama — dont seulement 14 dépassent le milliard de dollars de capitalisation. Aave occupe une position hégémonique sur ce segment : plus de 80% des dépôts et emprunts en USDT et USDC sur Ethereum transitent par ses pools, pour un volume agrégé d’environ 13 milliards de dollars empruntés contre 20 milliards de dollars déposés en stablecoins. Ces derniers représentent désormais plus de la moitié de l’ensemble des emprunts sur le protocole, dont le TVL global approche 43 milliards de dollars. Le token AAVE, autour de 120 dollars au moment de la proposition, recule de 5,43% sur 24 h et de 7,10% sur sept jours, mais affiche encore +39% sur un mois.
| Indicateur | Valeur | Source / période |
|---|---|---|
| Proposition | Custodied Collateral Lending: Aave V4 Isolated Hub & Spoke | 15 septembre 2026 |
| Partenaires | Anchorage Digital, Chainlink | Proposition Aave |
| Cap. marché stablecoins | > 300 Mds USD | 2025 |
| Part Aave sur USDT/USDC (Ethereum) | > 80% | Aave, 2025 |
| TVL stablecoins Aave | ~ 20 Mds USD déposés / 13 Mds empruntés | Aave, 2025 |
| RLUSD sur Aave | ~ 1,3 Md USD (fin 2025, +5x en 9 mois) | Aave, 2025 |
| PYUSD sur Aave | ~ 400 M USD (sur 3,6 Mds d’offre) | Aave, oct. 2025 |
| TVL global Aave | ~ 43 Mds USD | Sept. 2026 |
| Prix AAVE | ~ 120 USD (-5,43% 24h, -7,10% 7j, +39% 30j) | Sept. 2026 |
Conclusion : un pont institutionnel, mais pas sans compromis
Si elle est adoptée, la proposition ouvrira un canal inédit entre la finance traditionnelle et Aave : des institutions réglementées pourront mobiliser leur trésorerie Bitcoin (puis, à terme, d’autres actifs conservés chez Anchorage) pour emprunter des stablecoins, sans renoncer à la sécurité juridique d’un dépositaire fédéral. Le coût de cette ouverture est une friction supplémentaire dans la liquidation, qui n’est plus atomique mais négociée OTC, et une dépendance accrue à l’égard d’un intermédiaire centralisé — même si le risque système reste isolé dans un Hub dédié.
Reste à surveiller trois points clés : la vitesse à laquelle la communauté Aave validera la proposition (phase ARFC puis Snapshot), la nature exacte du premier collatéral supporté (plusieurs sources évoquent le BTC) et la liste des stablecoins empruntables (USDC, GHO, RLUSD sont pressentis, dans la lignée d’Aave Horizon). À plus long terme, ce type d’architecture pourrait servir de modèle pour intégrer d’autres dépositaires régulés et accélérer l’institutionnalisation du crédit on-chain, en faisant d’Aave V4 la plaque tournante entre la DeFi et la finance de bilan.
Sources
- Cryptoast — Aave veut prêter des stablecoins aux institutions via Anchorage et Chainlink
- Anchorage Digital — Introducing on-chain Aave governance at Anchorage Digital
- TradingView / CoinMarketCal — Aave governance proposal introduces Custodied Collateral Lending on V4
- CryptoBriefing — Aave Custodied Collateral Lending for institutions
- Aave — Stablecoin infrastructure (blog)
Cet article est publié à titre informatif et éducatif. Il ne constitue en aucun cas un conseil en investissement. Faites vos propres recherches (DYOR) avant toute décision.

