
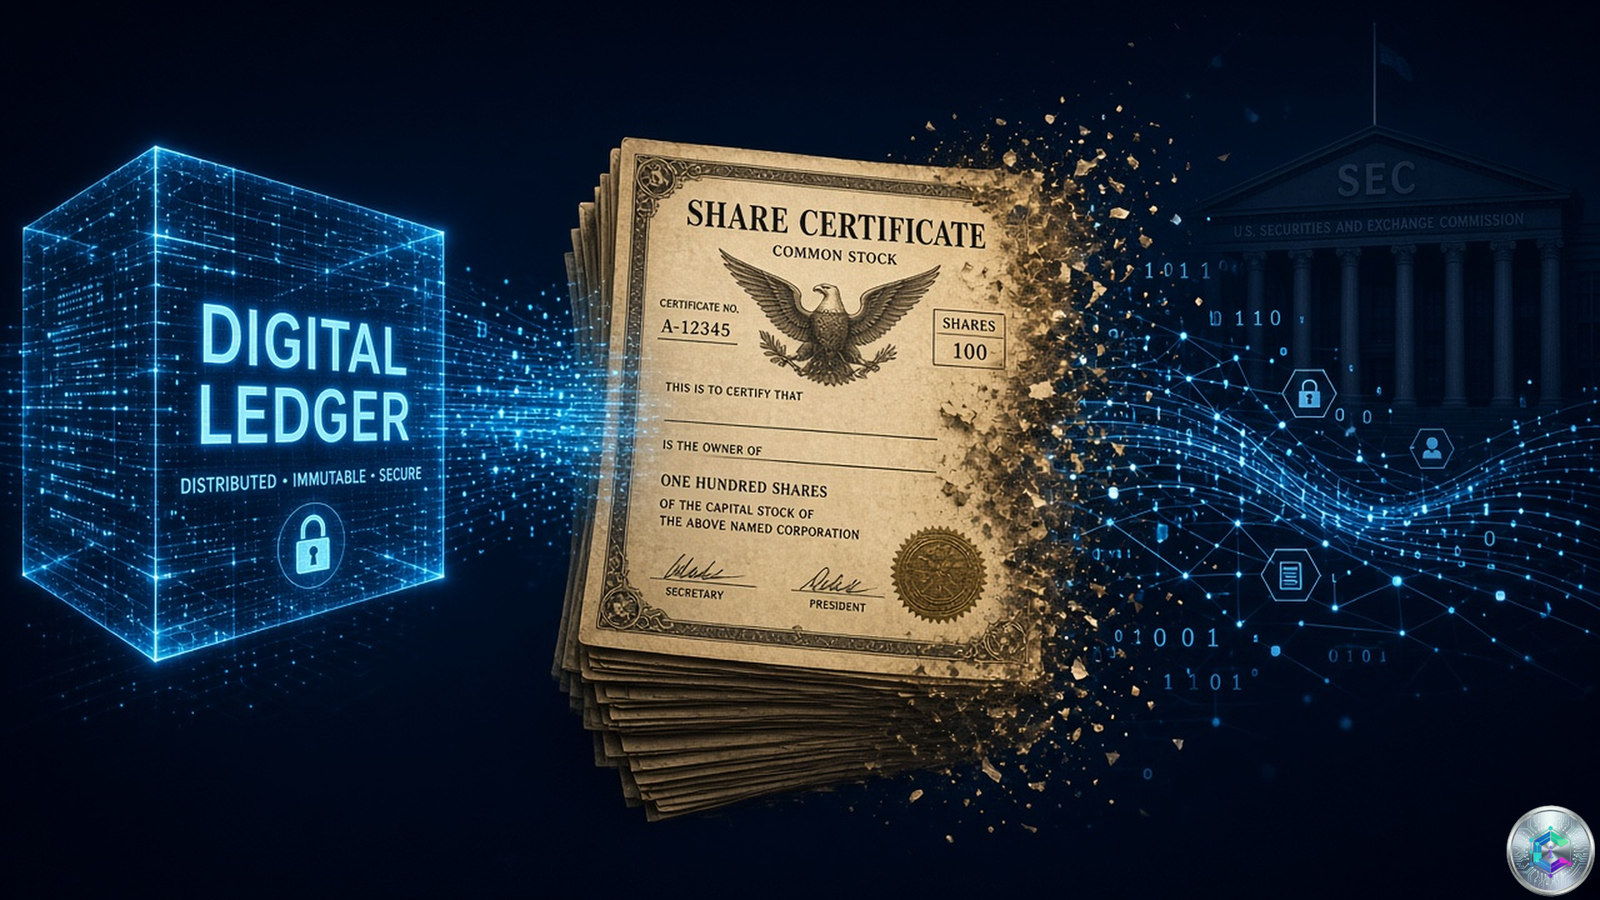
La Securities and Exchange Commission a publié le 1er septembre 2026 une proposition de refonte complète de son cadre réglementaire sur les agents de transfert, inchangé depuis la fin des années 1970. Cette modernisation vise explicitement à intégrer la blockchain, à accélérer le traitement des opérations et à prévenir une nouvelle « crise du paperwork » à l’ère de la tokenisation des actions.
🔑 En bref
- Première refonte majeure depuis 1977, publiée sous la référence Release No. 34-106246 et dossier S7-2026-30
- Abandon de la norme 90 % en trois jours au profit d’un alignement sur le règlement T+1 et suppression du cutoff de midi
- Définition d’« opération » étendue pour couvrir explicitement les systèmes blockchain et grand livre distribué
- Nouvelles règles 17ad-30 (programme de conformité) et 17ad-31 (légendes restrictives) proposées
- Formulaires TA-1 et TA-2 largement révisés pour collecter des données sur les plateformes DLT et les modèles de tokenisation
Un cadre hérité de l’ère des certificats papier
Les règles actuelles encadrant les agents de transfert datent de 1977 et reposent sur trois piliers : l’enregistrement et les rapports annuels via les formulaires TA-1 et TA-2, des normes de traitement des transactions, et des obligations de conservation et de garde. Conçues pour un univers de certificats physiques et de traitement manuel, elles n’ont jamais fait l’objet d’une mise à jour d’envergure.
La proposition, publiée au Federal Register le 4 septembre 2026 avec une période de commentaires ouverte jusqu’au 3 novembre 2026, modifie ou remplace onze règles existantes (17ac2-1, 17ac2-2, 17ad-1, 17ad-2, 17ad-3, 17ad-6, 17ad-7, 17ad-9, 17ad-10, 17ad-12 et 17ad-17), abroge la règle 17ad-4 et crée deux nouveaux textes. Le président Paul S. Atkins résume l’ambition de la réforme : « Cette proposition permettrait de rationaliser et de moderniser les règles de la Commission afin de refléter les processus et opérations actuels des agents de transfert, y compris l’utilisation de communications électroniques et de la technologie blockchain dans le cadre des offres de titres et du transfert d’actions. »
Traitement des opérations : cap sur le T+1 et fin du cutoff de midi
Les règles 17ad-2 et 17ad-10 constituent le cœur opérationnel de la réforme. Elles remplacent la norme historique exigeant le traitement de 90 % des opérations en trois jours ouvrables par une obligation de traiter l’ensemble des transactions routine dans le délai le plus court entre un jour ouvrable ou la période de règlement prévue par la règle 15c6-1(a), soit T+1 depuis mai 2024. La proposition supprime également le cutoff de midi : une instruction reçue par voie électronique à tout moment de la journée ouvrable sera réputée reçue le jour même.
| Norme | Cadre actuel (1977) | Proposition SEC (2026) |
|---|---|---|
| Délai de traitement | 90 % en 3 jours ouvrables | 100 % en T+1 ou 1 jour ouvrable |
| Cutoff de réception | 12h00 (midi) | Toute heure de la journée ouvrable |
| Seuil de notification SEC | Aucun seuil mensuel | > 3 % d’opérations hors délai |
| Seuil de restriction | Aucun | < 95 % pendant 2 mois consécutifs |
| Délai d’avis de rejet | Non spécifié | 1 jour ouvrable |
Un agent de transfert dont la performance tomberait sous 95 % pendant deux mois consécutifs pourrait être contraint de notifier l’émetteur et de restreindre l’acceptation de nouvelles émissions ou de nouveaux services. Les avis de rejet seraient dus en un jour ouvrable et devraient préciser l’opération, le motif du rejet et le correctif requis.
« Alors que la technologie change et que le marché concurrentiel évolue, une bonne gouvernance nécessite de revisiter les règles et réglementations héritées. Cette proposition est une nouvelle étape importante dans les efforts du président Atkins pour faire progresser notre cadre réglementaire pour l’ère moderne. »
Jamie Selway, directeur de la Division des marchés et du commerce de la SEC
Blockchain, DLT et tokenisation au cœur du nouveau cadre
La définition d’« opération » serait élargie pour inclure « un système électronique contrôlé, exploité ou rendu possible par l’agent de transfert ». Cette formulation neutre sur le plan technologique vise à garantir que les instructions transmises via la blockchain et d’autres plateformes de grand livre distribué soient pleinement prises en compte. Les formulaires TA-1 et TA-2 seraient considérablement révisés pour collecter des informations sur la structure organisationnelle, les affiliés, les émissions desservies, les flux de fonds, les prestataires, les plateformes DLT et les modèles de tokenisation.
Le formulaire TA-2 exigerait notamment de déclarer le nombre d’émissions pour lesquelles la technologie du grand livre distribué a été utilisée pour maintenir le fichier principal des détenteurs de titres, ainsi que le nombre de prestataires – y compris les plateformes DLT – auxquels recourt l’agent de transfert. La SEC adopte ainsi une approche « agnostique » qui n’impose pas une architecture précise mais impose la transparence sur celle retenue.
Custody, tenue de registres et gestion des risques
Les règles 17ad-6 et 17ad-7 imposeraient à chaque agent de transfert de maintenir un journal des transferts, un registre de contrôle et un fichier principal des détenteurs de titres pour chaque émission. Les dossiers seraient conservés pendant six ans et facilement accessibles pendant les deux premières années. La SEC attend généralement une production des dossiers dans les heures, et rarement au-delà d’un jour ouvrable. L’externalisation ne transfère pas la responsabilité réglementaire, sauf si l’agent de transfert dispose d’un accès indépendant continu aux dossiers détenus par des tiers.
La règle 17ad-12 passerait d’une logique de « garde physique » à une norme globale de gestion des risques. Chaque agent de transfert devrait adopter des politiques écrites couvrant les risques de garde, opérationnels, de cybersécurité et autres, séparer les fonds des émetteurs et actionnaires dans des comptes dédiés sans mélange avec les fonds d’exploitation, et maintenir un plan de continuité d’activité testé, passé en revue et mis à jour au moins annuellement.
Deux nouvelles règles : conformité et légendes restrictives
La nouvelle règle 17ad-30 imposerait à chaque agent de transfert enregistré de maintenir un programme de conformité écrit, revu et approuvé par l’organe dirigeant au moins une fois par an et après tout changement matériel. La proposition ne nomme pas de responsable de conformité obligatoire mais identifie la formation, l’audit interne, les évaluations de risques, l’escalade et la correction comme éléments d’un programme efficace.
La règle 17ad-31, dédiée aux légendes restrictives, exigerait qu’un agent de transfert maintienne une liste à jour du personnel autorisé de l’émetteur et n’agisse que sur ses instructions. Il ne pourrait faciliter une transaction non enregistrée qu’avec une base raisonnable pour conclure qu’elle ne viole pas la section 5(a) du Securities Act. Un refuge sûr non exclusif permettrait de s’appuyer sur l’avis d’un conseil juridique non affilié à l’émetteur ou au vendeur.
La proposition abrogerait par ailleurs entièrement la règle 17ad-4, qui exemptait jusqu’ici les agents de transfert traitant des intérêts en commandite, des plans de réinvestissement de dividendes et des titres rachetables de fonds ouverts enregistrés. Une exemption distincte subsisterait pour les petits agents de transfert traitant moins de 500 opérations de transfert et moins de 500 opérations de traitement sur six mois consécutifs – soit, selon la SEC, environ 200 agents concernés.
L’avertissement de Fairmint : éviter une nouvelle crise du paperwork
Dans une tribune pour CoinDesk, Joris Delanoue, de Fairmint, rappelle la crise du paperwork des années 1960, lorsque l’explosion du volume de transactions a submergé le système manuel, provoquant un arriéré tel que le NYSE a dû fermer le mercredi pendant six mois pour résorber le backlog. L’industrie n’avait trouvé une solution durable qu’avec la création du Depository Trust Company en 1973 et l’immobilisation des certificats physiques dans une chambre forte centrale.
« Lorsque la Commission a adopté pour la première fois les règles régissant les agents de transfert, détenir des certificats d’actions papier était la norme. Maintenant, peu de certificats papier existent, et les agents de transfert et autres participants au marché se tournent vers un avenir dans lequel de nombreuses actions seront tokenisées. Nos règles doivent refléter les nouvelles réalités de la façon dont les actions sont détenues et transférées. »
Commissioner Hester Peirce, SEC
Delanoue plaide pour que la SEC évite de créer un enregistrement distinct pour les agents de transfert crypto ou de reléguer les actions tokenisées dans un bac à sable réglementaire, au risque de fracturer le marché en deux niveaux. Il recommande de distinguer, dans le formulaire TA-2, les registres natifs sur blockchain des modèles wrapped tiers, et de moderniser l’identification des détenteurs via des identifiants cryptographiques et des portefeuilles numériques. Fairmint, enregistrée comme agent de transfert depuis 2023, défend l’idée que le tableau de capitalisation devrait être le système d’enregistrement lui-même, plutôt qu’un tableur qu’un jeton prétend ensuite représenter.
Conclusion : une réforme à suivre de près jusqu’au 3 novembre
La proposition de la SEC constitue la refonte la plus ambitieuse du régime des agents de transfert depuis près de cinq décennies. En intégrant explicitement la blockchain, en alignant le délai de traitement sur le T+1 et en imposant des normes modernes de conformité, de cybersécurité et de gestion des risques, le régulateur prépare le terrain à un marché où les actions tokenisées pourraient devenir la norme plutôt que l’exception.
Reste un point de vigilance soulevé par l’industrie : éviter qu’une lecture trop rigide des nouvelles règles ne fragmente le marché entre titres traditionnels et titres tokenisés. La fenêtre de commentaires jusqu’au 3 novembre 2026 sera décisive pour déterminer si le texte final trace une voie unique – ou deux – pour l’avenir de la tenue de registres, et donc pour l’architecture même de la finance tokenisée à venir.
Sources
- CoinDesk – The SEC Is Finally Modernizing Transfer-Agent Rules
- Morgan Lewis – SEC Proposes Comprehensive Modernization of Transfer Agent Rules
- National Law Review – New Regulatory Framework for Transfer Agents
- Freewritings.law – From Paper Ledgers to Blockchain
- SEC Press Release 2026-81
- Investment Law Watch – SEC Proposes Modernization Overhaul
Cet article est publié à titre informatif et éducatif. Il ne constitue en aucun cas un conseil en investissement. Faites vos propres recherches (DYOR) avant toute décision.

